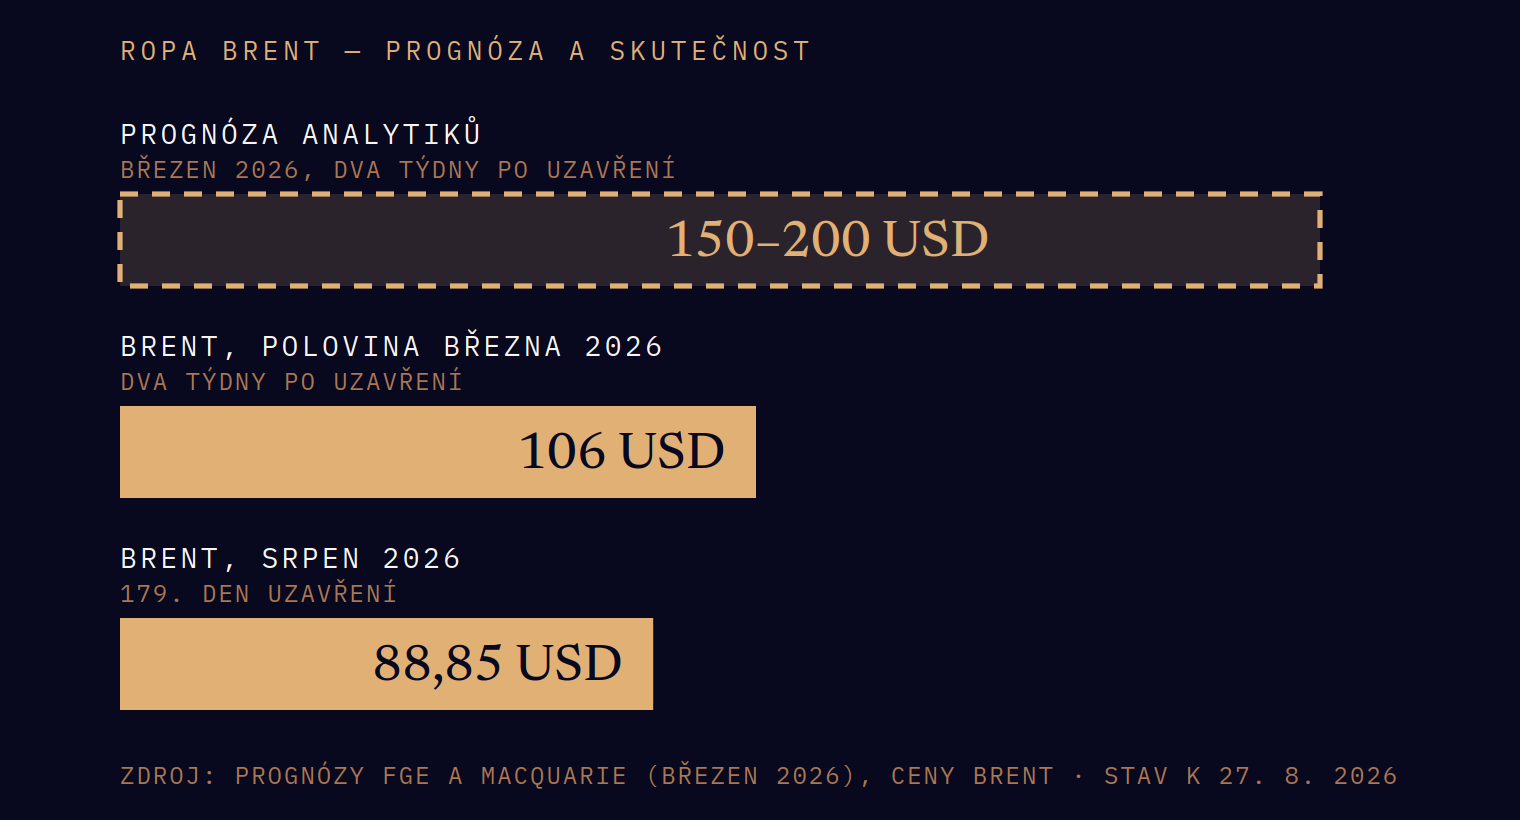
V polovině března 2026 byl Hormuzský průliv zavřený dva týdny a ropa Brent stála přes 106 dolarů. Analytici z FGE tehdy mluvili o cenovém pásmu 150 až 200 dolarů. Macquarie přisuzovala dvěma stovkám zhruba dvacetiprocentní pravděpodobnost.
Dnes je 27. srpna. Průliv je zavřený od 28. února, tedy sto sedmdesát devět dní. Provoz spadl o pětadevadesát procent. A Brent stojí 88,85 dolaru — méně, než stál v době, kdy uzavření trvalo dva týdny.
Nešlo o to, že by se scénář nenaplnil. Naplnil se, a v horší podobě, než se čekalo. Jen se ukázalo, že trh oceňoval něco jiného, než si všichni mysleli.
Co se skutečně stalo
Írán uzavřel průliv běžné komerční dopravě 28. února. Za normálních okolností jím proteče kolem dvaceti až jednadvaceti milionů barelů ropy denně, tedy zhruba pětina celosvětové spotřeby ropných produktů.
Reakce trhu byla přesně taková, jakou učebnice předpovídá. Válečné pojistné u tankerů vyskočilo z přibližně 0,05 procenta hodnoty nákladu na více než pět procent — stonásobek. To samo o sobě stačilo většinu komerční dopravy z průlivu vytlačit, i bez jediného dalšího výstřelu.
Pak přišlo příměří na začátku dubna a v polovině června memorandum mezi Spojenými státy a Íránem. Kolem 17. června se průliv otevřel, doprava se podle dat ze sledování lodí prudce zvedla. 26. června Brent klesl pod úroveň, na které byl před začátkem konfliktu.
Začátkem července se dohoda rozpadla po útocích na komerční plavidla. Ke konci července byl průliv znovu fakticky uzavřený a od té doby to platí. Podle IMF PortWatch proplula 23. srpna průlivem tři plavidla. Běžný stav je zhruba pětaosmdesát denně.
Sto sedmdesát devět dní, tři lodě denně místo pětaosmdesáti. A ropa levnější než v březnu.
Proč se prognózy nespletly o desítky procent, ale o celou logiku
Chyba nebyla v odhadu, o kolik cena vyskočí. Chyba byla v předpokladu, že cena zůstane nahoře tak dlouho, jak dlouho potrvá příčina.
Trh ropu neoceňuje podle toho, co se stalo. Oceňuje ji podle toho, co bude za tři, šest a dvanáct měsíců — a v tom horizontu má svět čas se přizpůsobit. Půl roku je na energetickém trhu dlouhá doba. Změní se trasy, přesměruje se poptávka, doplní se zásoby, spustí se produkce, která se při osmdesáti dolarech nevyplácela, a část spotřeby prostě zmizí, protože při vysoké ceně se šetří.
Nic z toho není rychlé. Všechno je to ale rychlejší než sto sedmdesát devět dní.
Prognózy ze 150 až 200 dolarů byly implicitně postavené na tom, že přizpůsobení nestihne proběhnout. To je rozumný předpoklad u dvoutýdenního výpadku. U půlročního je to předpoklad špatný — a čím déle uzavření trvá, tím je špatnější.
Odtud plyne kontraintuitivní závěr: první týdny krize jsou pro cenu nebezpečnější než její pokračování. Ne proto, že by pokračování bylo neškodné, ale proto, že v prvních týdnech trh oceňuje nejistotu o délce. Jakmile délka přestane být neznámá, nejistota se rozpustí a zůstane jen fyzická bilance — a ta se mezitím stihla přeskládat.
Co trh oceňuje doopravdy
Titulek „úžina zavřena“ je binární. Cena binární není.
Když se objeví zpráva o uzavření, trh si dosadí rozdělení pravděpodobností: jak dlouho, jak úplně, jak rychle přijde reakce ostatních producentů, jestli se konflikt rozšíří. Cena je vážený průměr těch scénářů, ne odpověď na otázku „je zavřeno?“.
To vysvětluje i pohyby, které při čtení titulků nedávají smysl. Vrchol nepřišel v den uzavření, ale ve chvíli, kdy poprvé začalo být představitelné, že uzavření může být trvalé. Když se ta představa nenaplnila, cena klesala navzdory tomu, že fyzicky se nic nezlepšilo — naopak.
Stejná logika platí obráceně. Kdyby se dnes objevila věrohodná zpráva, že se konflikt rozšíří na Bab al-Mandab a uzavře se druhá hlavní exportní trasa současně, cena by vyskočila víc než při samotném uzavření Hormuzu. Ne kvůli objemu, ale proto, že by se znovu otevřelo rozdělení scénářů, které se mezitím stihlo zúžit.
Co z toho plyne pro investora
Tohle není argument pro to, že geopolitika nehraje roli. Hraje, a někdy zásadní. Je to argument proti způsobu, jakým se o ní běžně uvažuje.
Tři věci, které si z posledního půlroku beru:
Titulek popisuje událost, cena popisuje očekávanou délku. Když čtu prognózu, ptám se, jaký předpoklad o čase v sobě má zabudovaný. Většinou tam žádný explicitně není — a právě to je ta chyba.
Přizpůsobení je pomalejší, než si myslí optimista, a rychlejší, než si myslí panikář. Šest měsíců je dost na to, aby se přeskládala globální logistika. Šest týdnů není.
Nejnebezpečnější okamžik je ten, kdy se rozšiřuje rozptyl scénářů, ne ten, kdy se naplní ten špatný. Pro pozici v portfoliu to znamená, že riziko roste dřív, než se objeví v datech, a klesá dřív, než se situace fyzicky vyřeší.
Co by mě přesvědčilo, že se pletu
Aby tenhle text nebyl jen zpětným vysvětlením, patří k němu podmínky, za kterých neplatí:
- Vytrvale rostoucí cena při stabilní situaci. Pokud Brent poroste nad sto dolarů, aniž by se stav průlivu zhoršil, znamená to, že fyzická bilance je napjatější, než jsem předpokládal, a že přizpůsobení naráží na strop.
- Souběžné uzavření druhé trasy. Bab al-Mandab spolu s Hormuzem je jiná situace než Hormuz sám — přizpůsobení potřebuje alternativu, a ta by zmizela.
- Trvalá ztráta produkční kapacity. Zatím jde o problém s dopravou, ne s těžbou. Kdyby byla zasažena samotná infrastruktura, časová logika tohoto textu přestane platit, protože obnova vrtů a terminálů trvá roky, ne měsíce.
Zatím žádná z těch tří věcí nenastala. Zprávy z posledních dnů o jednání mezi Íránem a Ománem o režimu průlivu zůstávají nepotvrzené a nebral bych je jako podklad k čemukoliv.
Toto je můj osobní názor a odráží má vlastní portfoliová rozhodnutí. Obsah slouží pouze pro informační a vzdělávací účely — nejde o investiční doporučení ani nabídku k nákupu či prodeji. Před investičním rozhodnutím si vždy udělejte vlastní analýzu, případně se poraďte s licencovaným finančním poradcem.