Evropská centrální banka v červnu zveřejnila číslo, které obletělo finanční zprávy. Na konci roku 2025 tvořilo zlato 27 % oficiálních rezerv centrálních bank po celém světě. Americké státní dluhopisy 22 %, euro 15 %. Zlato tak podle ECB předběhlo euro i dluhopisy americké vlády.
Titulky z toho rychle udělaly příběh: centrální banky utíkají od dolaru ke zlatu. Data ECB, Světové rady pro zlato (WGC) a Mezinárodního měnového fondu ale ukazují něco jiného, a pro investora zajímavějšího.
Co ECB skutečně porovnává
Nejdřív drobnost, která se v titulcích ztratila. ECB porovnává zlato se státními dluhopisy USA, ne s dolarem. Centrální banky drží dolary i v jiných podobách, například jako vklady nebo krátkodobé cenné papíry. Podle MMF tvořil dolar v prvním čtvrtletí 2026 pořád 57 % devizových rezerv, ve kterých zlato není. Euro mělo 20 %.
Zlato tedy nepředběhlo dolar. Předběhlo jednu jeho část.
Zlato rostlo cenou, ne nákupy
Teď to podstatné. V letech 2022 až 2024 nakupovaly centrální banky každý rok přes tisíc tun zlata, zhruba dvakrát víc než v předchozím desetiletí. V roce 2025 nákupy klesly na 863 tun, o pětinu méně než rok předtím. Přesto podíl zlata v rezervách vyskočil z 20 % na 27 %.
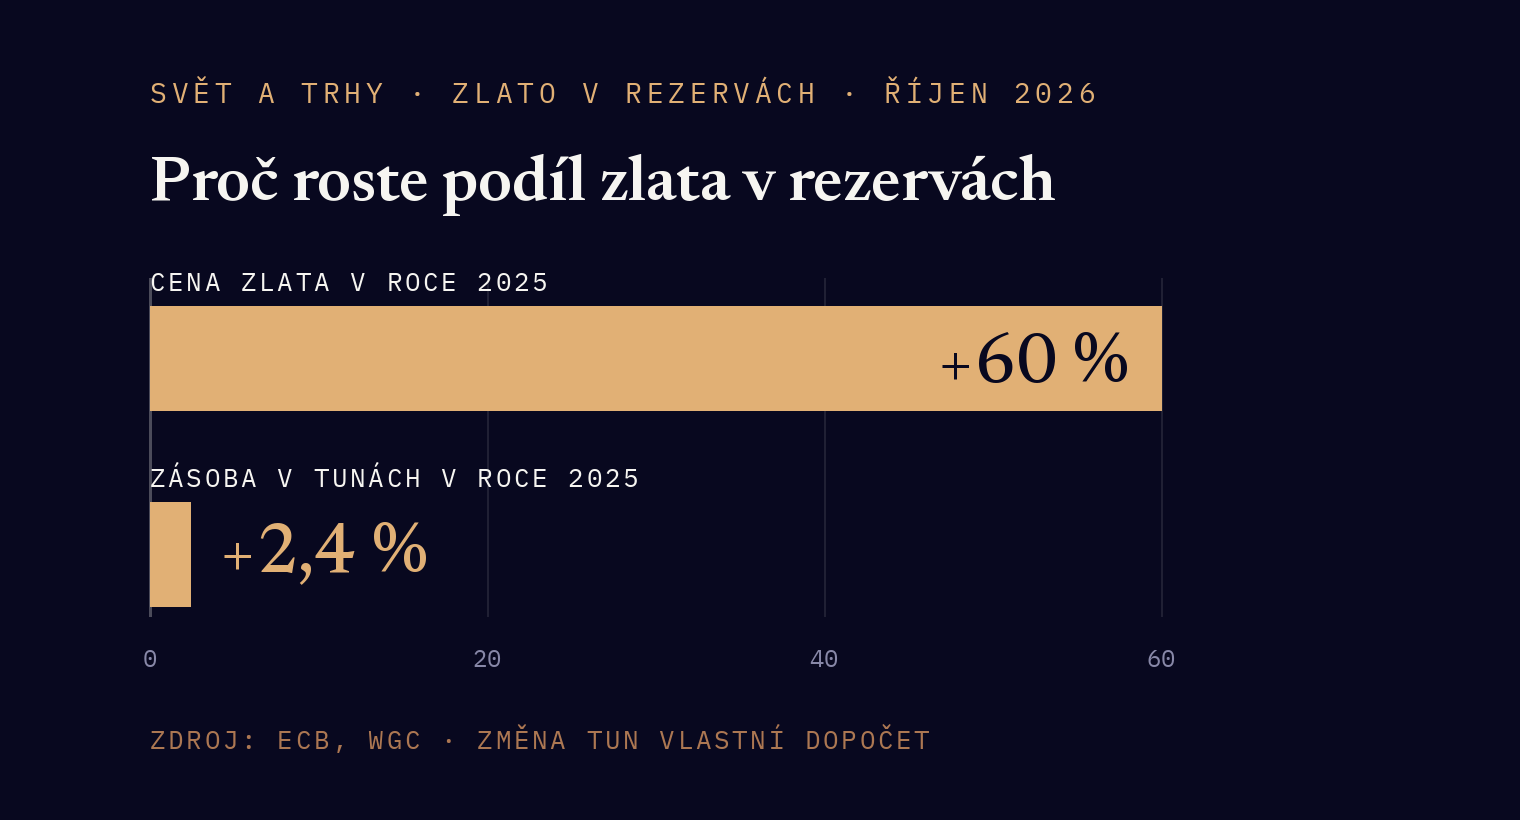
Vysvětlení dává sama ECB: rozhodl hlavně růst ceny. Zlato v roce 2025 podražilo zhruba o 60 % a o rok dříve o 30 %. Když drahý kov podraží, jeho podíl v rezervách roste, i kdyby ho nikdo nepřikoupil.
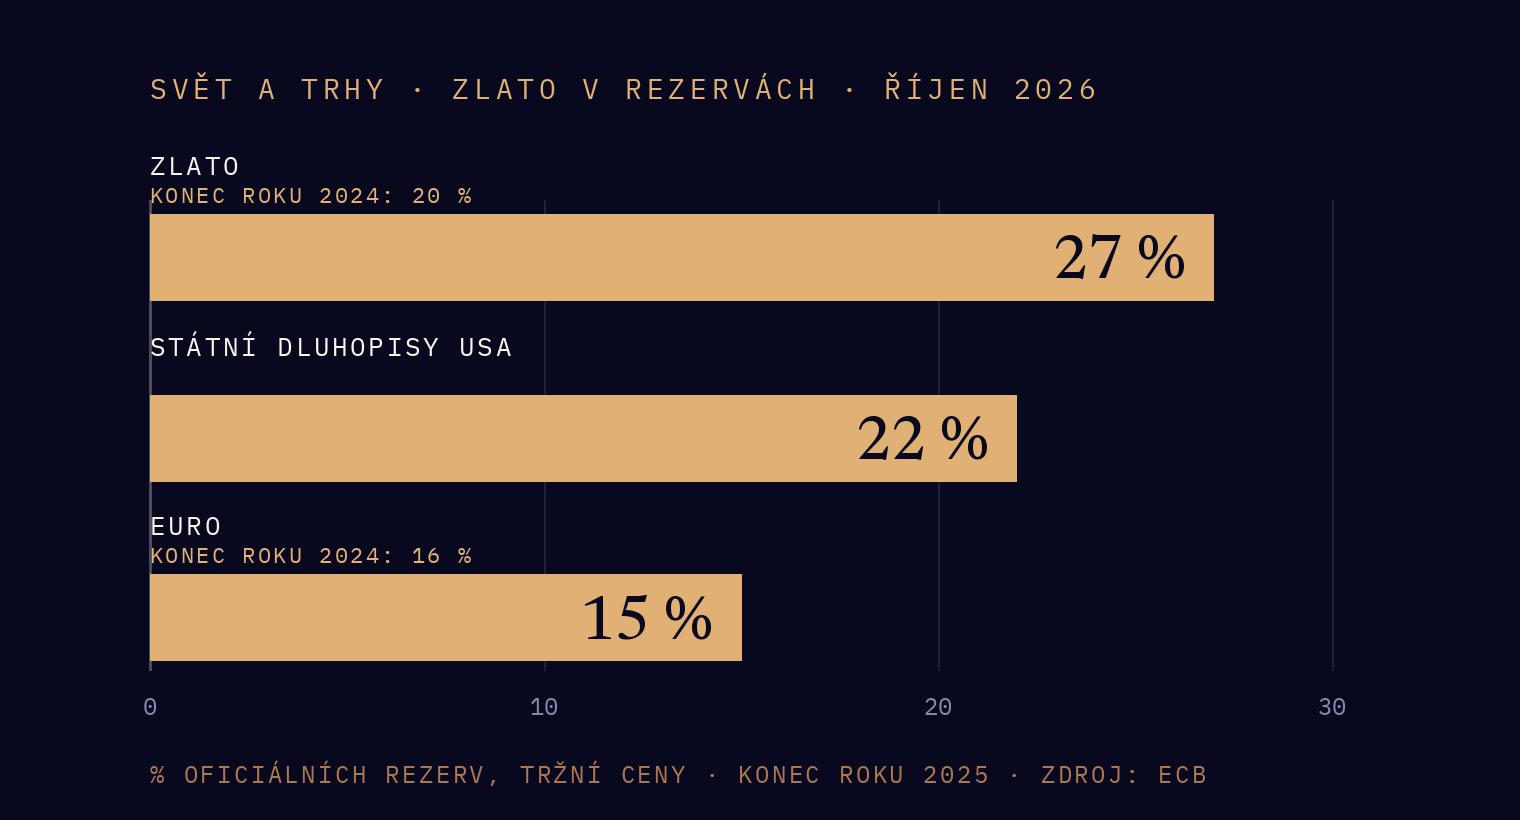
Na začátku roku 2025 měly centrální banky podle ECB kolem 36 000 tun zlata. Nákupy za celý rok tak zásobu zvýšily jen asi o 2,4 %. Hodnota zásoby ale vzrostla zhruba o dvě třetiny. Kdyby cena zlata v roce 2025 stála na místě, podíl zlata v rezervách by podle mého orientačního výpočtu mírně klesl, zhruba na 18–19 %, místo aby vzrostl na 27 %. (Vlastní dopočet z údajů ECB a WGC. Je orientační, protože hodnota ostatních rezerv se v dolarech mění i s kurzy měn.)
Pro čtenáře zpráv je to zásadní rozdíl. „Zlato předběhlo dluhopisy“ zní jako rozhodnutí centrálních bank. Ve skutečnosti je to z velké části přecenění. A přecenění funguje oběma směry. Kdyby zlato zlevnilo o pětinu, jeho podíl v rezervách by klesl, aniž by kdokoli prodal jedinou cihlu.
A co sankce?
Druhý populární výklad zní, že centrální banky kupují zlato ze strachu ze sankcí. Po zmrazení ruských rezerv v roce 2022 to dává smysl a jistě to pro některé země platí. Průzkum MMF, na který odkazuje ECB, ale ukazuje střízlivější obrázek. Dvě třetiny centrálních bank uvedly, že zlato kupují kvůli diverzifikaci, a dvě pětiny kvůli ochraně před geopolitickým rizikem. Téměř 90 % dotázaných bank přitom v polovině roku 2024 odpovědělo, že sankce jejich správu rezerv neovlivnily.
Geopolitika tedy roli hraje, ale jako jeden důvod z několika, ne jako panický útěk.
Druhá strana: trend je skutečný
Tím ale příběh nekončí. Trend ke zlatu je reálný, jen pomalejší, než naznačují titulky.
Zásoba zlata v centrálních bankách se blíží rekordu. Nejvíc zlata, kolem 38 000 tun, měly centrální banky v roce 1965, kdy byl dolar ještě navázaný na zlato. K rekordu dnes chybí zhruba 3 %. (Vlastní dopočet: 36 000 tun na začátku roku 2025 plus loňské nákupy.) Největším kupcem byla v roce 2025 Polská národní banka se 102 tunami, následovaly Kazachstán a Brazílie.
Letos nákupy znovu zrychlily. Ve druhém čtvrtletí 2026 koupily centrální banky podle WGC 289 tun, o 62 % víc než před rokem. WGC to spojuje i s mírnějšími cenami, což mimochodem ukazuje, že ani centrální banky nekupují bez ohledu na cenu. A v červnovém průzkumu WGC mezi 74 centrálními bankami rekordních 45 % uvedlo, že chce v příštím roce navýšit vlastní zásoby. Celkem 74 % čeká, že podíl dolaru v rezervách bude za pět let nižší.
Co si z toho beru
Podle mě se v debatě o zlatě a dolaru míchají dvě různé věci. Jedna je dlouhý a pomalý posun: centrální banky diverzifikují a zlata pomalu přibývá. Ten je podložený nákupy v tunách i průzkumy. Druhá je skok podílu z 20 na 27 % za jediný rok. Ten je hlavně důsledkem ceny, ne rozhodnutí.
Kdo kupuje zlato s argumentem, že „centrální banky utíkají od dolaru“, by proto měl sledovat tuny, ne procenta. Čtvrtletní data WGC o nákupech centrálních bank jsou lepší ukazatel než jakýkoli titulek o podílu v rezervách. Podíl totiž z velké části jen zrcadlí cenu, kterou si investor tím argumentem snaží zdůvodnit.
Zdroje: ECB, The international role of the euro (červen 2025 a červen 2026), World Gold Council, Gold Demand Trends za rok 2025 a za Q2 2026, World Gold Council, Central Bank Gold Reserves Survey 2026 (16. 6. 2026), MMF, COFER data brief (1. 7. 2026), cena zlata podle LBMA k 31. 12. 2025. Vlastní dopočty označeny v textu. Autor nemá pozici ve zlatě ani v podobných aktivech.
Toto je můj osobní názor a odráží má vlastní portfoliová rozhodnutí. Obsah slouží pouze pro informační a vzdělávací účely – nejde o investiční doporučení ani nabídku k nákupu či prodeji. Před investičním rozhodnutím si vždy udělejte vlastní analýzu, případně se poraďte s licencovaným finančním poradcem.