Trh reagoval na výsledky BioMarinu za druhý kvartál růstem o šestnáct procent za tři obchodní dny. Tržby vzrostly o pětinu na 990 milionů dolarů, zisk na akcii překonal odhady o čtvrtinu a firma zvýšila celoroční výhled. Na první pohled kvartál bez vady.
Zajímavější je ale otázka, kterou titulek nepoloží: která část výhledu se zvedla?
Jedno číslo, které se nezměnilo
BioMarin zvýšil střed pásma celkových tržeb o 25 milionů dolarů. Zároveň zvýšil střed pásma pro VOXZOGO — lék na achondroplazii — přesně o 25 milionů dolarů.
Segment metabolických onemocnění zůstal beze změny.
To by nebylo pozoruhodné, kdyby právě tenhle segment nebyl místem, kam patří obě letošní akvizice. BioMarin koupil v dubnu firmu Amicus a s ní léky Galafold a Pombiliti + Opfolda. Slide, na kterém je prezentuje, se jmenuje „Acceleration Underway“ — akcelerace probíhá. Firma k nim oznámila vrcholové tržby 1,4 a 1,2 miliardy dolarů a přiložila desetiletý plán.
A přesto výhled pro segment, kde tyhle léky sedí, nechala tak, jak byl v květnu — přestože ve druhém pololetí přispějí dvěma plnými kvartály místo dvou měsíců.
Existují dvě čtení. Buď je management opatrný a nechává si prostor. Nebo akvizice běží přesně podle plánu a žádné překvapení nepřinesla. Ani jedno není špatná zpráva. Ale ani jedno neodpovídá slovu „akcelerace“ a stojí za to vědět, že celé zvýšení výhledu nese jediný produkt — ten, kterému letos poprvé v historii vstoupil na trh konkurent.
Co musí přijít ve druhém pololetí
Když se výhled rozloží na to, co už je doručené, a na to, co teprve přijít musí, vyjde poměrně napjatý závěr roku.
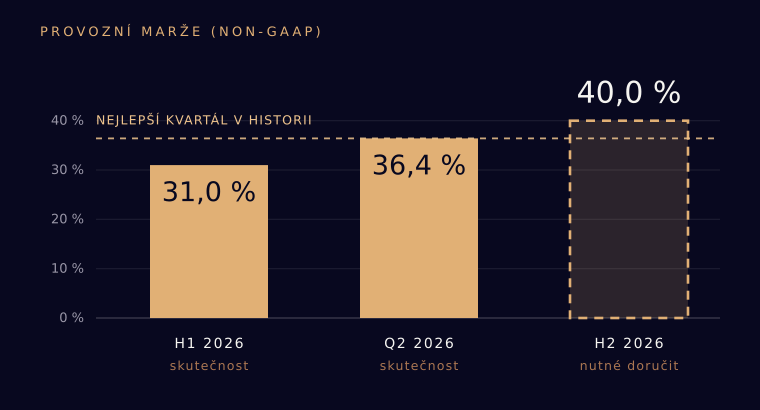
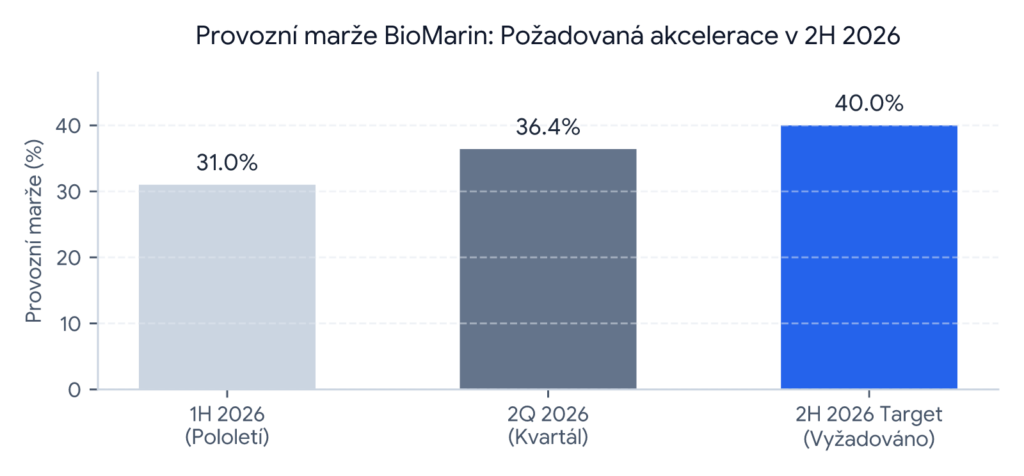
První pololetí přineslo zhruba 1,76 miliardy dolarů tržeb a 385 milionů nezaokrouhleného provozního zisku podle vlastní metodiky firmy. Aby střed celoročního výhledu vyšel, musí druhé pololetí doručit asi 2,14 miliardy tržeb — o 22 procent víc než první — a přitom zisk vyšší o zhruba 60 procent.
Z toho plyne provozní marže kolem čtyřiceti procent. Ve druhém kvartálu to bylo 36,4 procenta, za celé pololetí 31 procent. (Poslední dva odstavce jsou můj dopočet z výhledu firmy, ne vykázané číslo.)
Není to nemožné. Firma sama říká, že úspory z akvizice se projeví hlavně ve čtvrtém kvartálu a že čtvrtý kvartál bývá tradičně nejsilnější. Ty úspory navíc míří ze sedmdesáti procent do administrativy, což je historicky ta část, která se daří doručit — na rozdíl od úspor z „synergií na straně tržeb“, které jsou většinou zbožné přání.
Ale je to nedoručený závazek, ne hotová věc. A čtvrtý kvartál by musel být největší v dějinách společnosti.
Růst, který měří zotavení
Na titulním slidu je zisk na akcii rostoucí o padesát devět procent. Pod čarou téhož slidu, drobným písmem, stojí, že loňský základ obsahoval odpis výzkumu z akvizice Inozyme a odpis zásob léku ROCTAVIAN, který firma stáhla z trhu.
Padesát devět procent tedy z velké části neměří provozní výkon. Měří, o kolik se firma zvedla ze základny, kterou si sama srazila jednorázovými odpisy. Očištěný růst odhaduji spíš na pětadvacet až třicet procent — což je pořád dobré číslo, jen jiné.
Podobná asymetrie je i jinde ve stejné prezentaci. Úspory z akvizice firma vyčíslila na 280 milionů dolarů podle amerických účetních standardů a na 220 milionů podle vlastní metodiky. Rozdíl šedesáti milionů jsou akciové odměny zaměstnancům. Při vykazování úspor je tedy firma odečítá jako reálný náklad. Při vykazování zisku je vylučuje.
Nejde o nic nezákonného ani neobvyklého — dělá to celý sektor. Ale je užitečné vědět, že rozdíl mezi ziskem podle účetních standardů a ziskem podle firmy je u BioMarinu letos pětinásobný: 0,23 dolaru na akcii proti 1,20.
Konkurence, kterou nelze vyhodnotit dřív než za rok
V únoru dostal VOXZOGO poprvé konkurenta na americkém trhu. Za pět měsíců podle firmy přešlo asi deset procent amerických pacientů, tedy méně než sto lidí. Devadesát procent zůstalo.
Management to prezentuje jako důkaz obrany a má pro to argumenty: pětiletá evidenční základna, výhradní schválení pro děti do dvou let, servis okolo pacienta. Důvod přechodu podle firmy není účinnost, ale únava z každodenních injekcí.
Jenže deset procent za pět měsíců není odchylka od typického průběhu — je to typický průběh. U zavedeného léku po vstupu prvního konkurenta bývá eroze deset až dvacet procent podílu ročně po dobu tří až čtyř let. Devadesátiprocentní retence po pěti měsících je tedy očekávaný bod na křivce, ne důkaz, že křivka neplatí.
Odpověď přijde nejdřív za tři až čtiř kvartály. Do té doby je každé tvrzení o „obhájené pozici“ — moje i firmy — předčasné.
Valuace: levné proti čemu?
BioMarin se dnes obchoduje kolem čtrnáctinásobku letošního očekávaného zisku podle vlastní metodiky firmy. Historický medián má někde u padesáti. Vypadá to jako obrovský diskont.
Není. Ten medián pochází z let, kdy firma byla sotva zisková — a když je jmenovatel skoro nula, vyjde jakýkoli násobek astronomicky. Srovnávat dnešní čtrnáct s historickými padesáti je stejná chyba, jako porovnávat teplotu s teplotou naměřenou rozbitým teploměrem.
Užitečnější srovnání je jednodušší: čtrnáctinásobek zisku a zhruba dvanáctinásobek provozního zisku před odpisy jsou zhruba to, co za firmu trh platí právě teď. Ne prémie, ale ani sleva. Kdo dnes kupuje, nesází na to, že trh firmu přecení nahoru. Sází na to, že ta čísla dorazí.
A tady je celá teze v jedné věte: na letošní rok už v ceně skoro nic nezbývá, na příští rok ano — pokud druhé pololetí doručí marži, kterou výhled implikuje.
Tři věci, které bych sledoval
Než analýzu zavřu, píšu si, co konkrétně by mě přimělo změnit názor — a píšu si to teď, ne až budu znát výsledek. Bez toho se totiž závěr dá zpětně ohnout tak, aby vyšel vždycky. U BioMarinu jsou to tři čísla a tři data.
Kdyby provozní marže ve třetím kvartálu, který firma zveřejní 27. října, překročila 36,5 procenta a čtvrtý kvartál na to navázal, znamenalo by to, že napjatý výhled byl vlastně realistický a moje opatrnost zbytečná.
Kdyby počet dětí léčených VOXZOGO rostl i za rok dvouciferným tempem navzdory konkurenci, znamenalo by to, že evidenční základna je silnější obranou, než jak s ní počítá base rate.
A kdyby se úspory z akvizice v roce 2027 realizovaly aspoň z poloviny, jak management slíbil, byla by to nejlepší zpráva ze všech — protože integrace velké akvizice financované dluhem se historicky nekazí v prvním kvartálu, ale ve dvanáctém až osmnáctém.
Amicus se uzavřel na konci dubna. To okno začíná někdy na jaře příštího roku. Jeden dobrý kvartál není důkaz, že base rate neplatí — je to přesně to, co typický případ v prvním kvartálu vykazuje.
Poznámka: pozici v BioMarinu držím. Čísla v textu pocházejí z výsledkové prezentace a přepisu konferenčního hovoru ze 6. 8. 2026; dopočty z výhledu jsou označené jako mé odhady.
Toto je můj osobní názor a odráží má vlastní portfoliová rozhodnutí. Obsah slouží pouze pro informační a vzdělávací účely — nejde o investiční doporučení ani nabídku k nákupu či prodeji. Před investičním rozhodnutím si vždy udělejte vlastní analýzu, případně se poraďte s licencovaným finančním poradcem.