Zeta Global oznámila dvacátý kvartál v řadě, ve kterém překonala vlastní výhled a zároveň ho zvedla. Tržby vzrostly o 44 % na 443 milionů dolarů, firma znovu vykázala kladný čistý zisk podle amerických účetních standardů a akcie během několika dní vyskočila na roční maximum. Na výsledkovém hovoru položilo otázky čtrnáct analytiků. Čtyři z nich se ptali na partnerství s Palantirem.
Nikdo se nezeptal na tabulku na straně 24 čtvrtletního výkazu.
Podle mě je to nejdůležitější věc, kterou Zeta letos zveřejnila – a zajímavá je tím, že mluví proti oběma táborům současně.
Jak vzniká marže 20,7 %
Začněme tím, co bylo vidět. Zeta vykázala za druhý kvartál upravený provozní zisk před odpisy (adjusted EBITDA) 91,7 milionu dolarů při marži 20,7 %, meziročně o 170 bazických bodů lepší. Zní to jako softwarová firma, která začíná škálovat.
Ve stejném kvartálu firma vykázala akciové odměny ve výši 52,1 milionu dolarů.
To znamená, že 57 % té marže tvoří položka, kterou si firma sama přičetla zpět. Za celé pololetí je ten poměr ještě vyšší – 105,1 milionu proti 157,8 milionu upravené EBITDA, tedy 67 %. Bez tohoto přičtení není marže druhého kvartálu 20,7 %, ale 8,9 %.
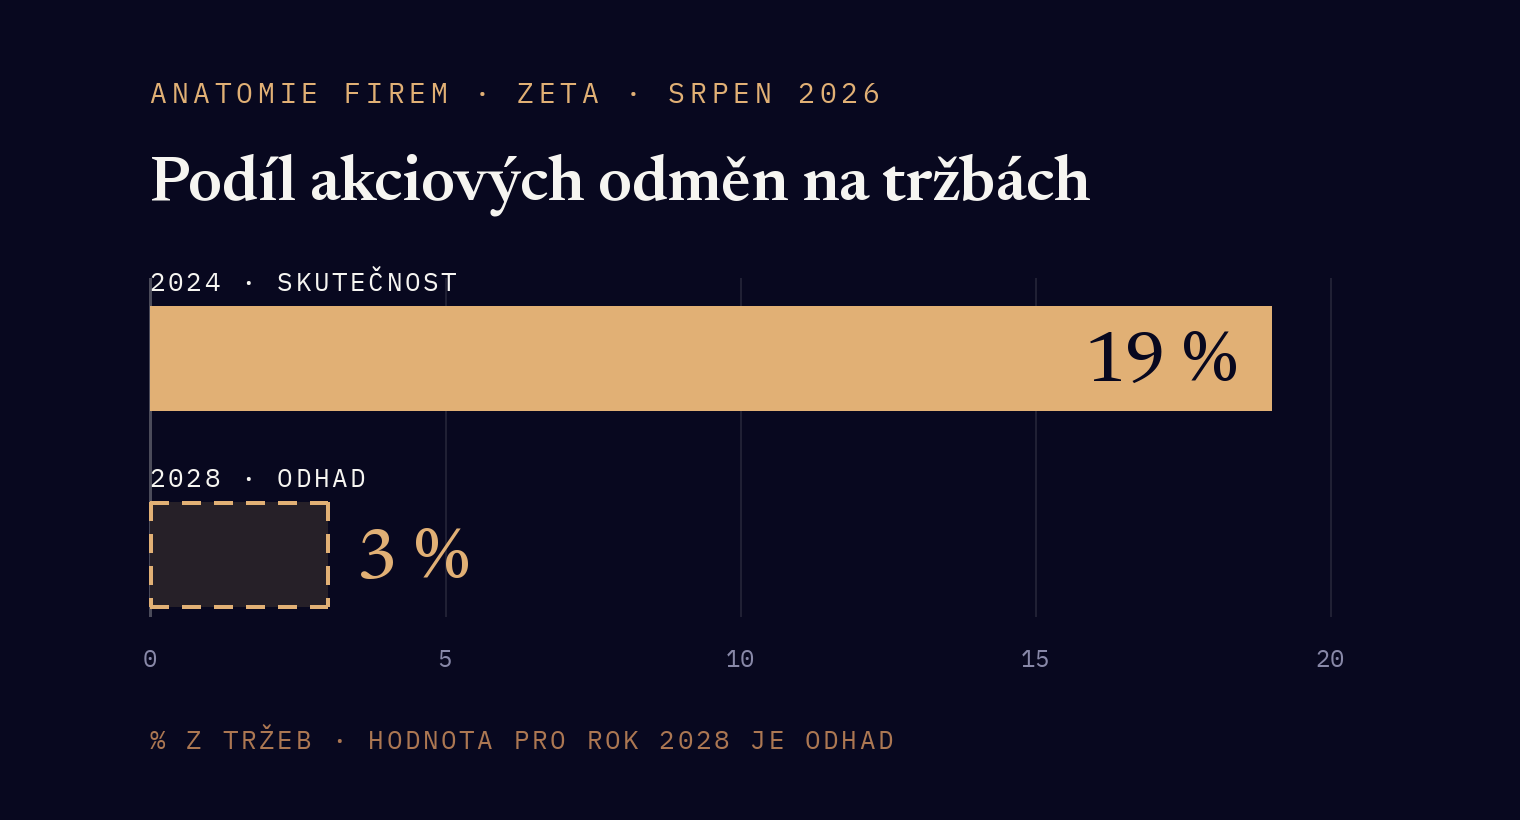
Nic z toho firma neskrývá. Celá rekonciliace je ve výkazu, řádek po řádku, a je to standardní praxe amerického softwaru. Rozdíl je v měřítku. U zralých softwarových firem tvoří akciové odměny jednotky procent tržeb. U Zety to bylo 19 % v roce 2024, 14 % v roce 2025 a 11,8 % v posledním kvartálu.
Druhá strana téže mince je převis. Zaměstnanci a management drží 12,0 milionu akcií a akciových jednotek (RSU), na které zatím nevznikl nárok, 15,6 milionu výkonnostních jednotek a 15,1 milionu opcí s váženou realizační cenou 13,50 dolaru, tedy hluboko v penězích. Dohromady 42,7 milionu kusů proti 250,4 milionu existujících akcií. To je 17 % – a to ještě předtím, než se započítá, že výkonnostní jednotky mohou vyjít až na 185 % původního počtu.
Tabulka na straně 24
A teď ta část, která nedostala žádný prostor. Výkaz zveřejňuje dosud nevykázané akciové odměny – náklad, který už je nasmlouvaný a čeká, až se rozpustí do budoucích výsledků. Celkem 381,4 milionu dolarů, s tímto rozložením.
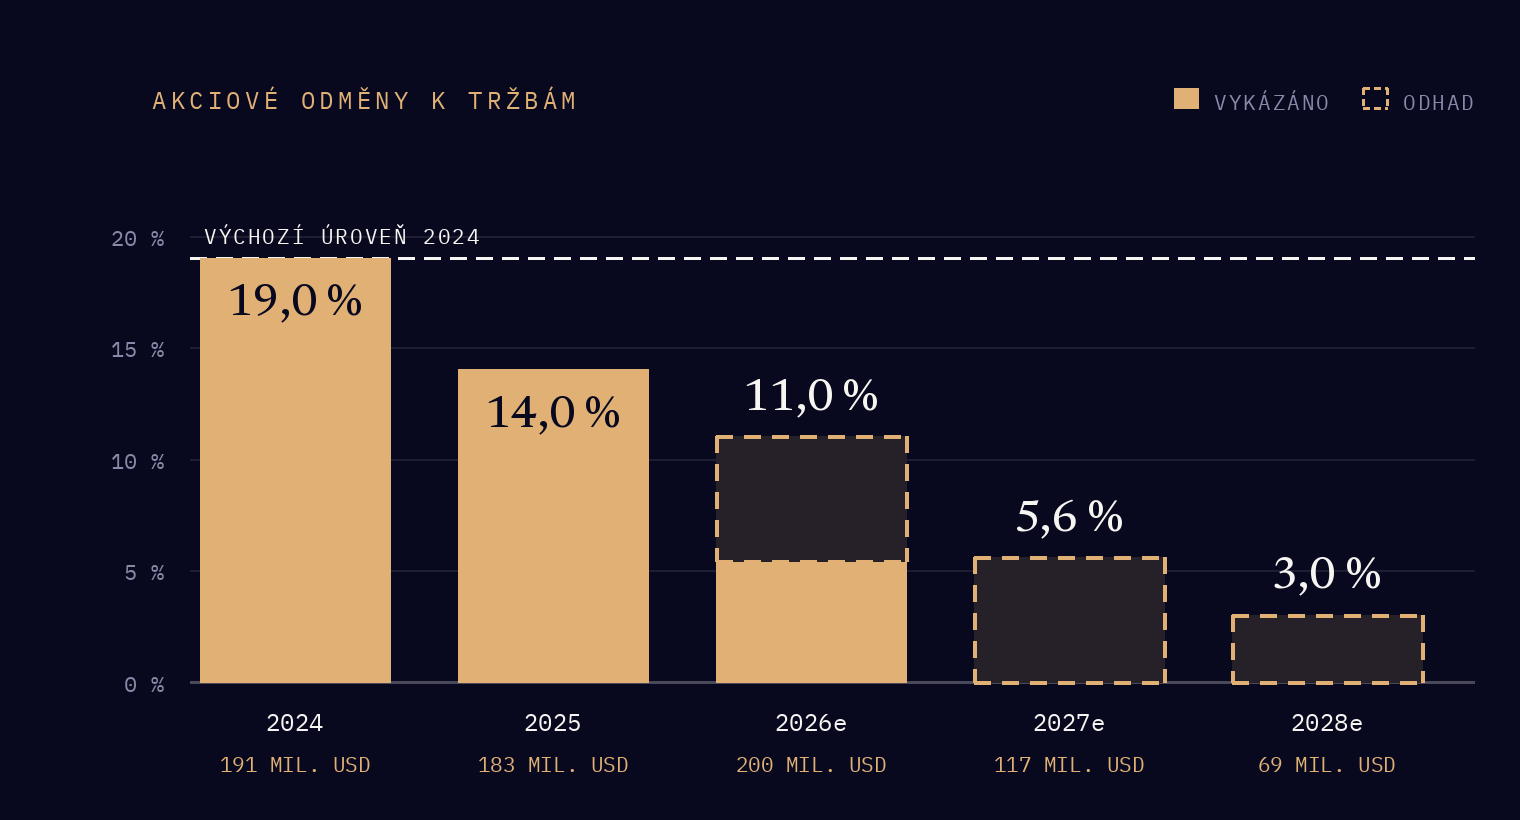
Připočtěte 105 milionů už vykázaných za první pololetí a rok 2026 vyjde zhruba na 200 milionů, tedy 11 % tržeb. Rok 2027 na 117 milionů – necelých 6 %, pokud tržby porostou podle vlastního plánu firmy. Rok 2028 na 69 milionů, zhruba 3 %. (Procenta pro roky 2027 a 2028 jsou můj dopočet proti odhadovaným tržbám, ne číslo zveřejněné firmou.)
Rozvrh navíc zahrnuje i grant výkonnostních jednotek udělený letos v březnu, takže to není optimistická cesta postavená na vynechání poslední velké porce. Management k tomu na jaře přidal šestiletý plán, který další granty výslovně omezuje.
Jestli to vydrží, rozdíl mezi upraveným a účetním ziskem se během dvou let z velké části uzavře – a s ním zmizí nejsilnější námitka, kterou dnes lze proti Zetě vznést. Není to jistota. Rozvrh platí pro existující odměny, ne pro budoucí, a slib o omezení grantů je slib. Ale je to konkrétní, datovaná, zveřejněná cesta, což je něco jiného než ambice.
Tři otázky, které nikdo nepoložil
Smluvně zajištěných tržeb je málo. Nasmlouvané a dosud nevyfakturované tržby na příštích dvanáct měsíců činí 218,7 milionu dolarů. Proti celoročnímu výhledu 1,818 miliardy je to zhruba 12 %. Odložené výnosy v rozvaze jsou 33,9 milionu a klesají. Zeta o sobě mluví jako o „system of record“, tedy hlavní databázi zákaznických dat, a o inteligentní AI infrastruktuře a s Gapem podepsala víceletou smlouvu. Drtivá většina tržeb je ale objemová, generovaná používáním platformy, ne pevnou smlouvou. Tržby se opakují ze zvyku a díky výsledkům kampaní, což může být stejně silné. Není to ale totéž jako předplatné a při srovnávání s běžnými softwarovými násobky to stojí za zmínku.
Hrubá marže klesá čtvrtý rok v řadě, z 63,5 % v roce 2022 na 59,5 % za posledních dvanáct měsíců, ve druhém kvartálu meziročně o 300 bazických bodů. Mechanika je ve výkazu popsaná přímo: podíl přímé platformy klesl mezikvartálně ze 75 % na 72 %, protože nové zakázky od agentur začínají na sociálních sítích. Přírůstková tržba je tedy z velké části nákup médií, ne software. Na přímý dotaz na druhé pololetí finanční ředitel obrat neslíbil – řekl, že to závisí na mixu. To je poctivá odpověď a zároveň odpověď, kterou byste v příběhu o rostoucí marži slyšet nechtěli.
Jeden zákazník tvoří přes 10 % tržeb i přes 10 % pohledávek, a to v obou srovnávaných obdobích. Firma ho nejmenuje. Při kvartálních tržbách 443 milionů je to vztah, jehož ztráta by smazala podstatnou část organického růstu.
Valuace: drahé proti čemu?
Zeta se 11. srpna 2026 obchodovala kolem 29 dolarů, na ročním maximu, po růstu zhruba 55 % za dvanáct měsíců, při tržní kapitalizaci 7,3 miliardy.
Ocenění třemi nezávislými metodami dává pro rok 2027 pásmo zhruba 24 až 28 dolarů s váženým středem kolem 25,5. Diskontované cash flow vychází z těch tří nejpříznivěji, blízko současné ceny; násobkové modely, tedy poměr ceny k zisku a hodnoty podniku k provozní ziskovosti, ukazují férovou hodnotu o 14 až 18 % níž. (To pásmo je můj vlastní výpočet, ne konsenzuální číslo.)
Rozdíl mezi metodami není chyba a nemá se zprůměrovat. Je to spor o délku horizontu: diskontované cash flow oceňuje deset let růstu, násobky oceňují jeden konkrétní rok při násobku, který se nesmí zvýšit. Obojí je legitimní otázka a odpovědi se liší podle toho, kolik budoucnosti jste ochotni zaplatit dopředu.
Celé se to dá shrnout do jedné věty: při dnešní ceně platíte víc než férovou hodnotu roku 2027, i podle nejpříznivější metody. I když firma dva roky nic nepokazí, může investory zklamat. Veškerý výnos z této úrovně musí přijít z něčeho, co v číslech ještě vůbec není – z tržeb za partnerství s Palantirem a OpenAI, které management záměrně odmítá zahrnout do výhledu, nebo z produktu Zeta Business Intelligence, ke kterému firma zatím nezveřejnila jediné číslo.
Za takový profil se dá zaplatit. Je jen dobré vědět, že ho platíte předem.
Tři věci, které bych sledoval
Než analýzu zavřu, píšu si, co konkrétně by mě přimělo změnit názor – a píšu si to teď, ne až budu znát výsledek. Bez toho se totiž závěr dá zpětně ohnout tak, aby vyšel vždycky. U Zety jsou to tři čísla.
Začněme akciovými odměnami. Pokud zůstanou ve třetím i čtvrtém kvartálu pod 12 % tržeb a budou sledovat zveřejněný rozvrh dolů místo toho, aby se doplňovaly novými granty, znamená to, že nejsilnější námitka proti této firmě je skutečně na odchodu a dnešní účetní profil je přechodný stav, ne trvalý.
Druhé číslo je podíl přímé platformy. Za jediný kvartál klesl ze 75 % na 72 %; jestli se ten propad zastaví, je čtyřletý pokles hrubé marže mixový efekt, který našel dno, a ne změna povahy byznysu pod softwarovým příběhem.
Třetí je organický růst. Pokud bez akvizic a politické reklamy vyjde výrazně nad 23 %, se kterými firma počítá ve výhledu na třetí kvartál, je konzervatismus zabudovaný do výhledu větší, než se zdá. Jen to by dnešní cenu obhájilo už letošními čísly, ne až příštími.
Zdroje: formulář 10-Q za období končící 30. 6. 2026 a přepis konferenčního hovoru ze 4. srpna 2026. Vlastní dopočty označeny v textu. Autor je akcionářem Zety.
Toto je můj osobní názor a odráží má vlastní portfoliová rozhodnutí. Obsah slouží pouze pro informační a vzdělávací účely – nejde o investiční doporučení ani nabídku k nákupu či prodeji. Před investičním rozhodnutím si vždy udělejte vlastní analýzu, případně se poraďte s licencovaným finančním poradcem.