Kamarád, se kterým investuji, mi před pár dny poslal tip: Ralph Lauren. Akcie jsem nikdy nedržel, takže jsem si firmu prošel od začátku – výroční čísla, poslední kvartální zprávu pro americký regulátor a konferenční hovor s analytiky. Postavil jsem k tomu i vlastní model.
Výsledek mě trochu překvapil. Firma je dnes v lepší kondici než kdykoli za posledních deset let. Přesto ji nekupuji. A důvod není, že by byla drahá.
Firma, která zdražuje, a zákazníci to platí
Ralph Lauren měl za fiskální rok končící v březnu 2026 tržby 8,1 miliardy dolarů, o 15 % víc než rok předtím. Upravená provozní marže vzrostla na 16,0 % ze 14,0 % a upravený zisk na akcii na 16,59 dolaru. Před dvěma lety to bylo 10,31 dolaru, zisk na akcii tedy za dva roky stoupl o 61 %.
První kvartál nového fiskálního roku (duben až červen 2026) pokračoval stejně: tržby +14 %, upravená hrubá marže 73,6 %, upravený zisk na akcii +22 %. Hrubou marži přes 70 % běžně vídáte spíš u luxusních domů než u oděvní firmy.
Hlavním motorem je cena. Průměrná prodejní cena za kus (AUR, average unit retail) vzrostla v prvním kvartálu o 15 % a podle vedení roste už devátý rok v řadě. Firma omezuje slevy, výprodeje přes diskontní řetězce i prodej přes slabší obchodní domy a místo toho otevírá vlastní obchody v největších městech. Zhruba 70 % tržeb dnes jde přes vlastní obchody a e-shopy.
Druhým motorem je Asie. V prvním kvartálu rostla o 25 %, Čína o víc než 40 %. Asie je dnes nejziskovější region firmy s provozní marží 33,5 % a tržbami už dorovnala Evropu. (Marže je vlastní dopočet z kvartální zprávy 10-Q.) Velká Čína podle generálního ředitele tvoří 10 % tržeb, před covidem to byla 2–3 %.
Na investorském dni v září 2025 si vedení dalo cíle do fiskálního roku 2028: tržby rostoucí ročně o střední jednociferná procenta a provozní marži vyšší o 1 až 1,5 procentního bodu. Obojí se mu podařilo splnit hned v prvním roce.
To už tu jednou bylo
Proč tedy váhat? Protože Ralph Lauren už ve velmi podobné situaci byl. Kolem roku 2013 měla firma tržní hodnotu 16 miliard dolarů, o tři roky později polovinu. Zisk za dva roky klesl o polovinu, zásoby rostly mnohem rychleji než tržby a přebytky končily ve slevách a v diskontních řetězcích. Tehdy šlo přes obchodní domy 44 % tržeb.
Dnešní firma je jiná. Prodej obchodním domům tvoří kolem 30 % tržeb, zásoby meziročně klesly o 5 %, zatímco tržby vzrostly o 14 %, a firma má čistou hotovost 702 milionů dolarů (bez leasingů).
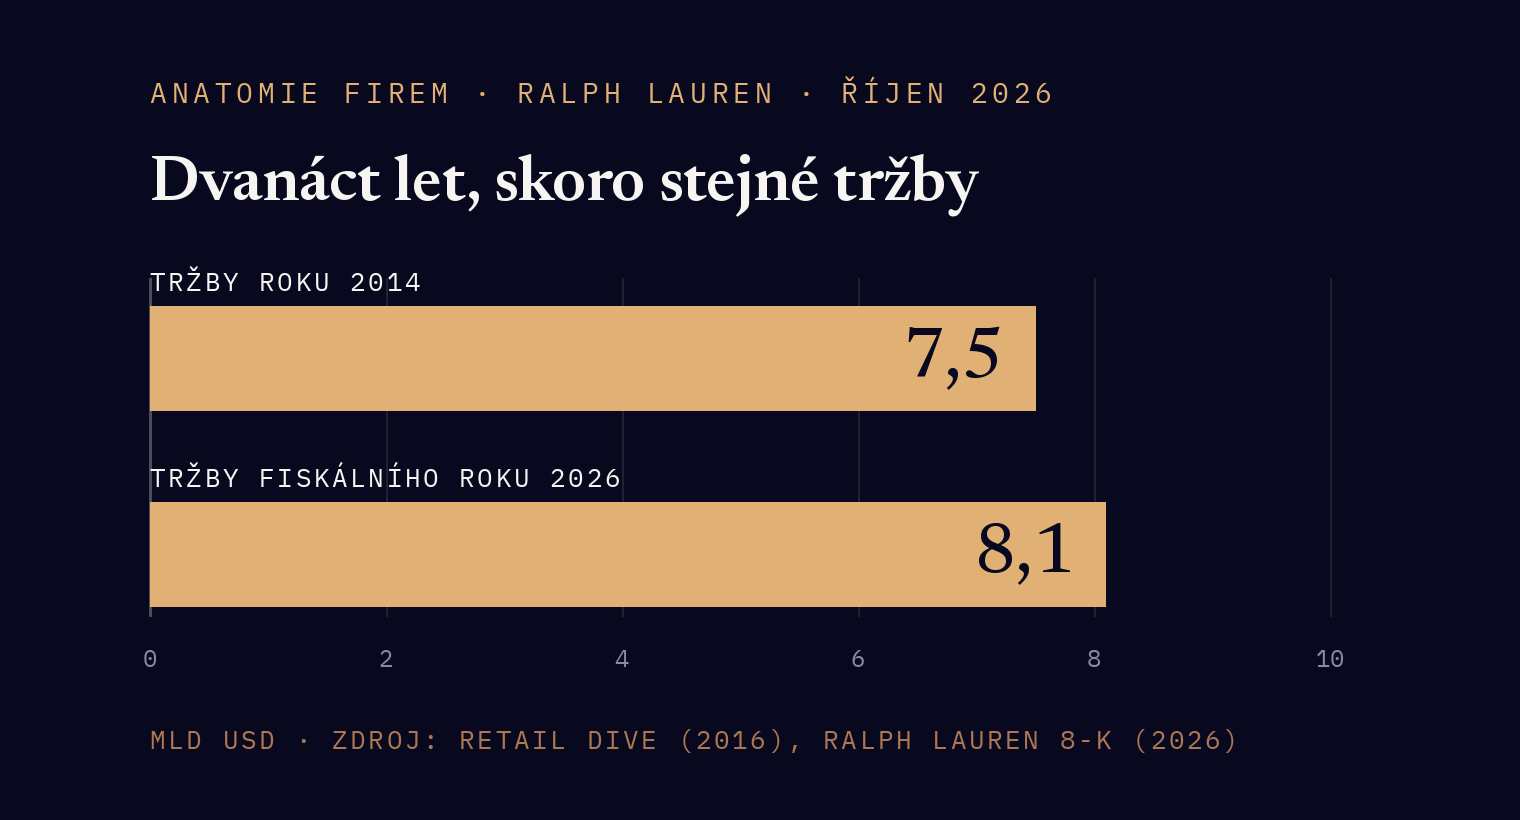
Jedno číslo ale stojí za zamyšlení. V roce 2014 měl Ralph Lauren tržby 7,5 miliardy dolarů, dnes 8,1 miliardy. Za dvanáct let tedy tržby vyrostly jen asi o 8 %. Celý dnešní příběh stojí na marži a na mixu, ne na objemu. (Vlastní dopočet.)
Kde je háček: cena místo kusů
V americké části byznysu jsem v kvartální zprávě našel detail, který stojí za pozornost. Srovnatelné prodeje vlastních obchodů vzrostly o 9 %. Průměrná cena za kus ale podle firmy vzrostla o „high-teens“ procent, tedy zhruba o 17–19 %, a návštěvnost také rostla. Zákazník, který do obchodu přijde, si tak v průměru odnese o 7–8 % méně kusů než před rokem. (Vlastní dopočet.)
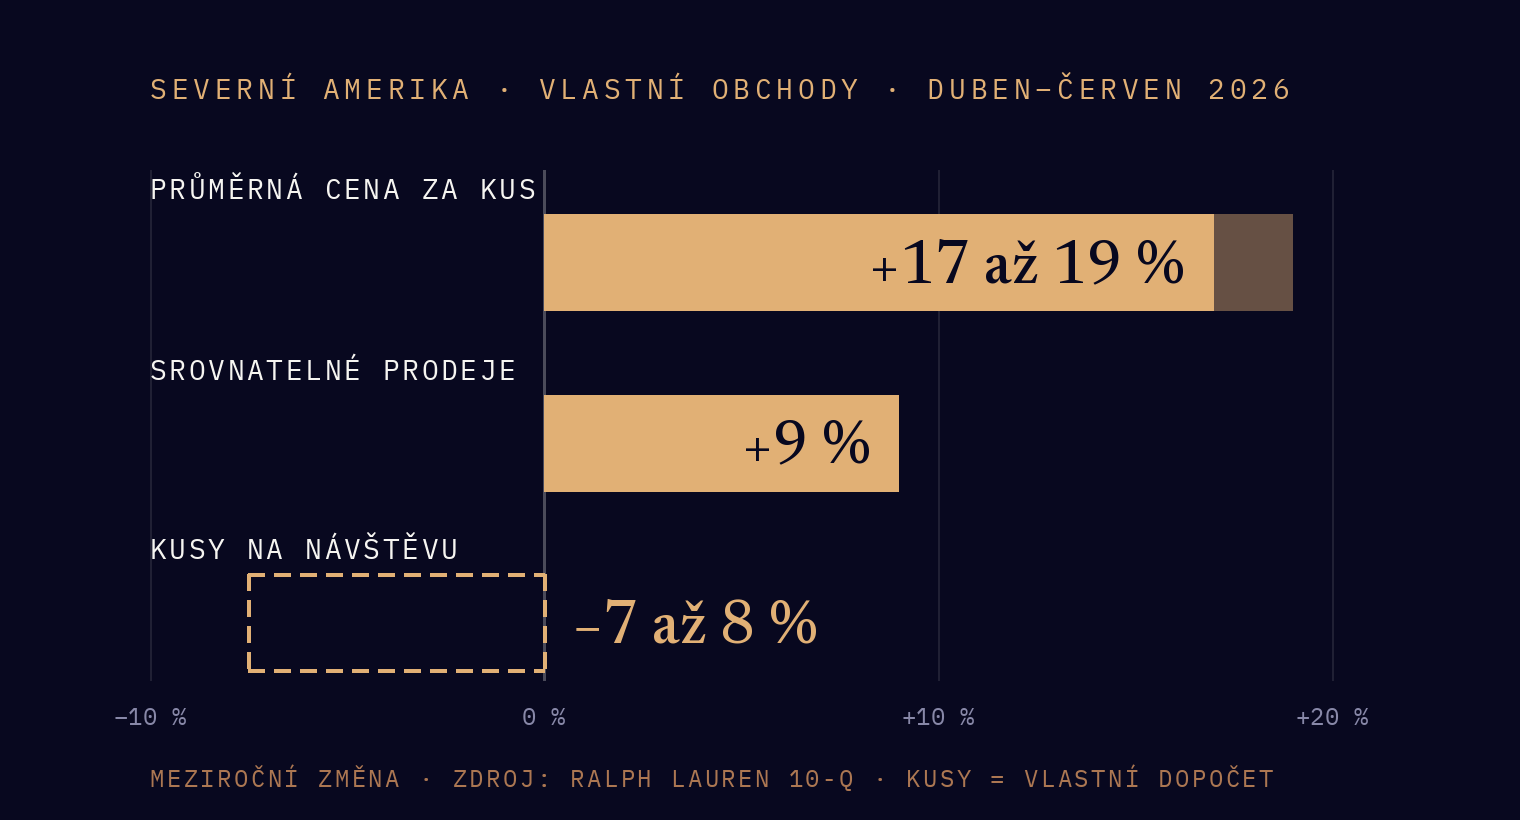
Zatím to nevadí, protože vyšší cena menší objem víc než vynahradí. Jenže tento mechanismus funguje jen do chvíle, kdy přestane. V Evropě už srovnatelné prodeje kamenných obchodů stagnují a návštěvnost klesá.
K tomu dvě poznámky ke kvalitě čísel. Americký prodej obchodním domům vzrostl o 22 %, ale zhruba 15 procentních bodů z toho tvořilo časování dodávek a obnovené dodávky jednomu luxusnímu obchodníkovi. V Evropě takto pomohlo zhruba 5 bodů. Vedení navíc samo říká, že druhá polovina roku bude slabší: záměrně omezí výprodeje, zavře slabší obchody, Čína bude srovnávat s velmi silným loňským rokem a cla mají ve druhém pololetí vzrůst. A fiskální rok 2027 má 53 týdnů, takže se ten následující bude srovnávat s rokem, který byl o týden delší.
Marže i násobek na maximu zároveň
Teď ta podstatná část. Marže EBITDA za posledních dvanáct měsíců je 19,1 %, pětiletý medián 15,7 %. Akcie se obchoduje za 18,4násobek zisku odhadovaného na příštích dvanáct měsíců, pětiletý medián je 15,6×. U poměru hodnoty firmy k EBITDA je to 12,9× proti 10,0×. (Koyfin, 7. 10. 2026.)
Trh tedy firmě nejen věří, že zvládla zdražit. Platí i prémiový násobek za to, že to vydrží. Obě čísla jsou zároveň nad průměrem. Kdyby se marže vrátila jen částečně (zisk ve fiskálním roce 2028 o 10 % pod dnešním odhadem) a násobek k mediánu, vychází akcie kolem 294 dolarů, o 18 % níž. Při plném návratu marže i násobku k pětiletému průměru je to kolem 219 dolarů, o 39 % níž. (Vlastní dopočet.)
Argument proti mně: cena toho nečeká mnoho
Tady musím být férový. Zkusil jsem výpočet otočit a zjistit, jaký růst dnešní cena kolem 359 dolarů předpokládá. Při mé diskontní sazbě 10 % a předpokladu, že za deset let bude akcie stát 17násobek zisku, stačí růst zisku na akcii o 7 % ročně. Analytici na příští tři roky čekají kolem 12 % ročně a firma v posledních kvartálech rostla ještě rychleji. (Vlastní dopočet.)
Ralph Lauren tedy předražený není. Pokud firma splní odhady analytiků, vychází mi férová hodnota kolem 400 dolarů, asi o 11 % víc než dnes.
Svůj model stavím na třech metodách (DCF, P/E a EV/EBITDA na fiskální rok 2028) a třech scénářích. Výsledek je vlastní výpočet, ne cenový cíl:
| Scénář | Hodnota na akcii | Proti ceně 358,92 USD |
|---|---|---|
| Pesimistický | 254 USD | −29 % |
| Základní | 353 USD | −2 % |
| Optimistický | 414 USD | +15 % |
Základní scénář leží prakticky na dnešní ceně. Problém je asymetrie: pesimistický scénář ztrácí skoro dvakrát víc, než kolik optimistický přidá. Když scénáře zvážím 20/60/20, vychází očekávaný výnos kolem −4 %, k tomu dividenda 1,1 % ročně. (Vlastní dopočet.)
Proč ji tedy nekupuji
Ne proto, že by to byla špatná firma. Má silnou značku, čistou rozvahu a vedení, které poslední roky dělá, co slíbí. Nekupuji ji proto, že za dnešní cenu nedostávám žádný polštář pro případ, že se mýlím, a rizika převažují směrem dolů. Marže i násobek jsou na maximu a obojí se v historii firmy už jednou vrátilo k průměru.
Zajímavá by pro mě začala být ve dvou případech. Buď by cena klesla natolik, že by zhruba odpovídala mému pesimistickému scénáři, nebo by firma ukázala, že marže vydrží i ve slabší druhé polovině roku s vyššími cly. Ten druhý případ by posunul nahoru celý můj odhad.
Ještě jedna věc mi nesedí. Za poslední dva roky jsem v hlášeních insiderů nenašel jediný nákup akcií na trhu. Generální ředitel Patrice Louvet v únoru prodal 47 000 akcií za 16,6 milionu dolarů, zhruba třetinu akcií, které držel přímo. Zakladatel Ralph Lauren prodával v posledních dvou letech akcie vždy koncem jara, letos za 99,7 milionu dolarů. Proti jeho podílu je to ale malá částka a opakuje se pravidelně. (SEC Form 4 a přehledy insiderských transakcí.)
Co by mě přesvědčilo, že se pletu
- Srovnatelné prodeje v Americe přestanou růst jen díky ceně a počet prodaných kusů se stabilizuje.
- Upravená hrubá marže vydrží meziročně i ve třetím fiskálním kvartálu (říjen až prosinec), kdy naplno dopadnou vyšší cla.
- Čína za celý rok poroste kolem 15 %, jak slibuje vedení, přestože srovnává s růstem přes 40 %.
- Výhled na fiskální rok 2028 potvrdí zisk kolem 21 dolarů na akcii i bez 53. týdne.
A opačně: pokud srovnatelné prodeje klesnou pod 3 % a s nimi i průměrná cena za kus, bude to znamenat, že zdražování narazilo na strop.
Další výsledky zveřejní Ralph Lauren 5. listopadu.
Zdroje: kvartální zpráva 10-Q za Q1 fiskálního roku 2027 a přepis konferenčního hovoru (6. 8. 2026), tiskové zprávy k výsledkům za fiskální roky 2024–2026 a materiály z investorského dne (září 2025, SEC EDGAR), SEC Form 4 a přehledy insiderských transakcí (quantisnow, stockcircle), Koyfin (7. 10. 2026), Retail Dive (červen 2016). Vlastní dopočty označeny v textu. Autor není akcionářem Ralph Lauren.
Toto je můj osobní názor a odráží má vlastní portfoliová rozhodnutí. Obsah slouží pouze pro informační a vzdělávací účely – nejde o investiční doporučení ani nabídku k nákupu či prodeji. Před investičním rozhodnutím si vždy udělejte vlastní analýzu, případně se poraďte s licencovaným finančním poradcem.