Trh reagoval na výsledky BioMarinu za druhý kvartál růstem o 16 % za tři obchodní dny. Tržby vzrostly o pětinu na 990 milionů dolarů, zisk na akcii překonal odhady o čtvrtinu a firma zvýšila celoroční výhled. Na první pohled kvartál bez vady.
Zajímavější je ale otázka, kterou si titulky nekladou: která část výhledu se zvedla?
Jedno číslo, které se nezměnilo
BioMarin zvýšil střed pásma celkových tržeb o 25 milionů dolarů. Zároveň zvýšil střed pásma pro VOXZOGO – lék na achondroplazii – přesně o 25 milionů dolarů.
Segment metabolických onemocnění zůstal beze změny. Hned pod tabulkou přitom stojí, že zvýšení odráží očekávání pro oba segmenty. Tabulka o řádek výš říká, že jeden z nich se nezměnil.
To by nebylo pozoruhodné, kdyby právě tento segment nebyl místem, kam patří letošní akvizice Amicus. BioMarin koupil v dubnu firmu Amicus a s ní léky Galafold a Pombiliti + Opfolda. Slide, na kterém je prezentuje, se jmenuje „Acceleration Underway“ – akcelerace probíhá. Firma k nim oznámila očekávané vrcholové tržby 1,4 a 1,2 miliardy dolarů a přiložila desetiletý plán.
A přesto výhled pro segment, kam tyto léky patří, nechala tak, jak byl v květnu – přestože ve druhém pololetí přispějí dvěma plnými kvartály místo dvou měsíců.
Nabízejí se dvě vysvětlení. Buď je management opatrný a nechává si prostor. Nebo akvizice běží přesně podle plánu a žádné překvapení nepřinesla. Ani jedno není špatná zpráva. Ale ani jedno neodpovídá slovu „akcelerace“ a stojí za to vědět, že celé zvýšení výhledu nese jediný produkt – ten, kterému letos poprvé v historii vstoupil na trh konkurent.
Co musí přijít ve druhém pololetí
Když se výhled rozloží na to, co už firma vykázala, a na to, co teprve přijít musí, vyjde poměrně napjatý závěr roku.
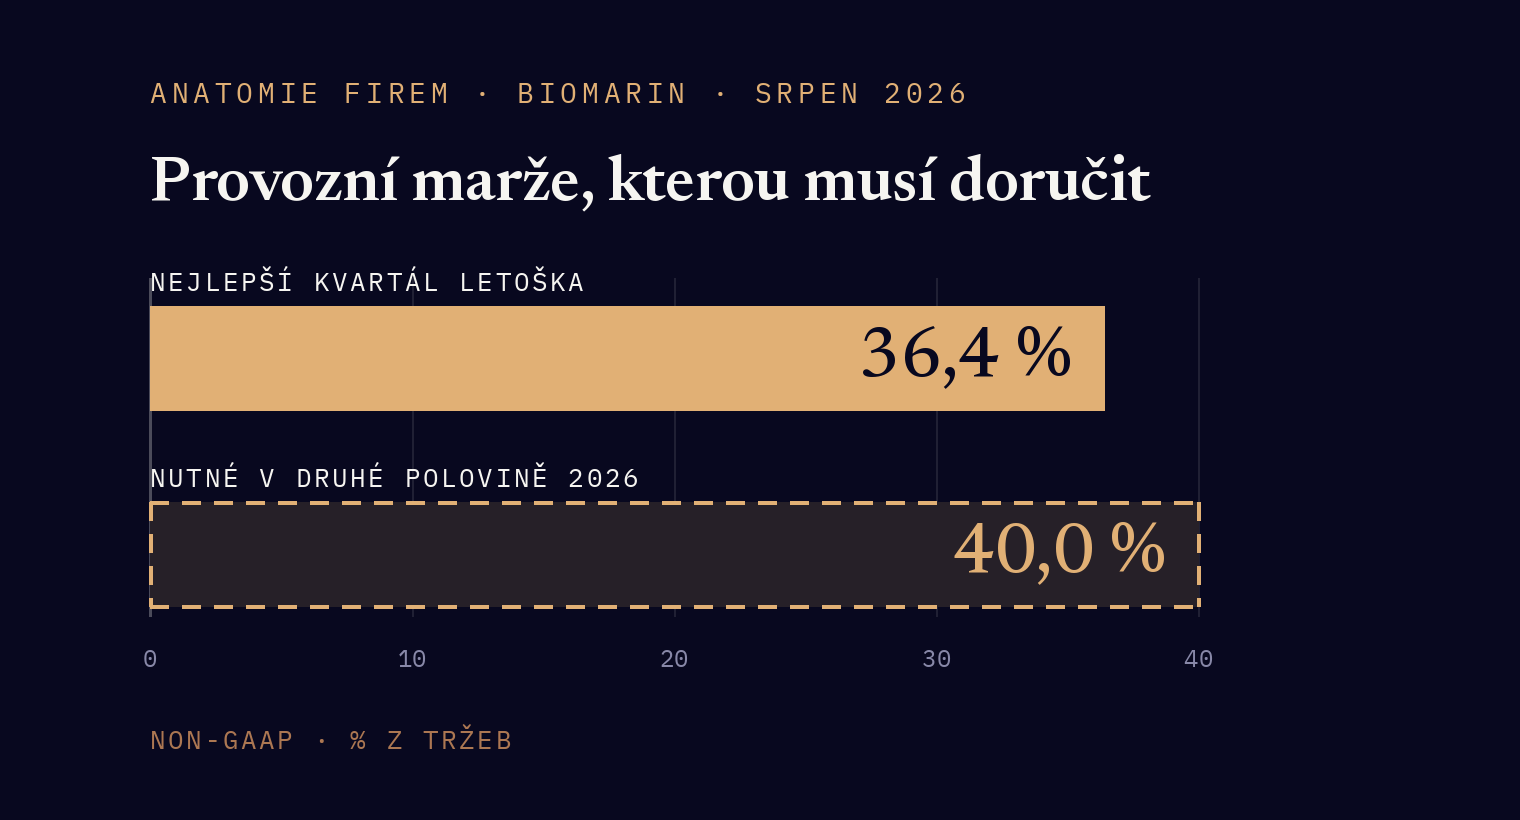
První pololetí přineslo zhruba 1,76 miliardy dolarů tržeb a 545 milionů provozního zisku podle vlastní metodiky firmy. Aby střed celoročního výhledu vyšel, musí druhé pololetí přinést asi 2,14 miliardy tržeb – o 22 % víc než první – a přitom zisk vyšší o zhruba 60 %.
Z toho plyne provozní marže kolem 40 %. Ve druhém kvartálu to bylo 36,4 %, za celé pololetí 31 %. (Poslední dva odstavce jsou můj dopočet z výhledu firmy, ne vykázané číslo.)
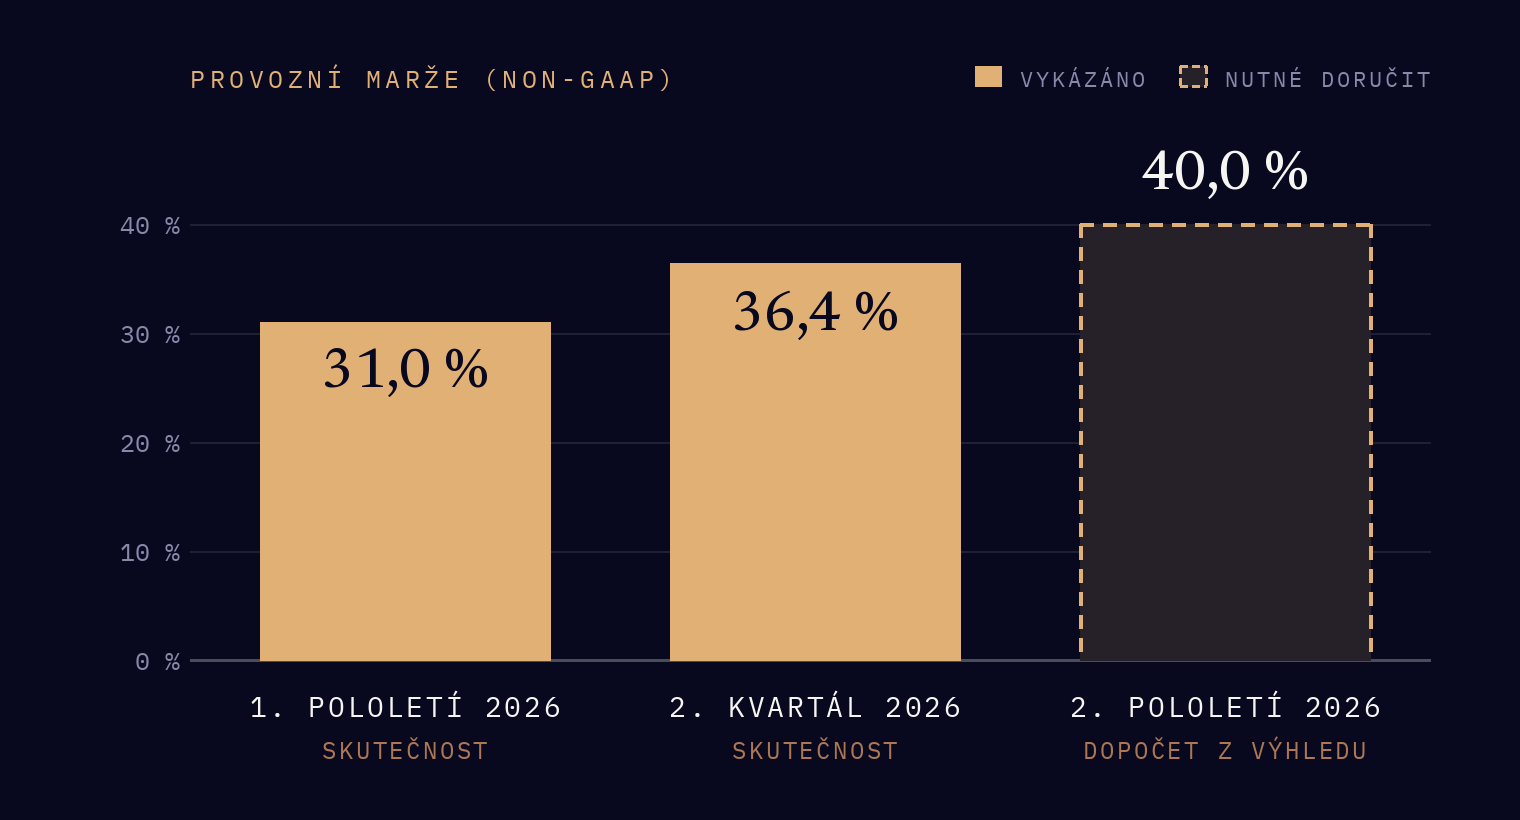
Není to nemožné. Firma sama uvádí, že čtvrtý kvartál má být nejsilnější kvartál roku. Úspory z akvizice ale podle vlastního rozvrhu naběhnou plně až v roce 2028 – letošnímu druhému pololetí tedy pomohou jen částečně. Ze 70 % se navíc úspory týkají administrativy, což je historicky ta část, kterou se daří splnit – na rozdíl od synergií na straně tržeb, které jsou většinou zbožné přání.
Ale je to zatím nesplněný závazek, ne hotová věc. A čtvrtý kvartál by musel být největší v dějinách společnosti. Trend přitom jde opačným směrem: ve druhém kvartálu klesla provozní marže meziročně o 3,5 procentního bodu, za pololetí o téměř sedm bodů.
Růst, který měří zotavení
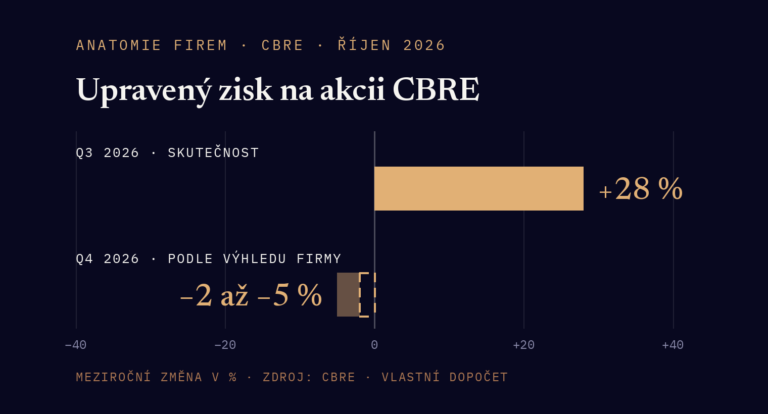
Na titulním slidu je zisk na akcii rostoucí o 59 %. Pod čarou téhož slidu, drobným písmem, stojí, že loňský základ obsahoval odpis výzkumu z akvizice Inozyme a odpis zásob léku ROCTAVIAN, který firma stáhla z trhu.
Těch 59 % tedy z velké části neměří provozní výkon. Měří, o kolik se firma zvedla ze základny, kterou si sama srazila jednorázovými odpisy. Očištěný růst odhaduji spíš na 25 až 30 % – což je pořád dobré číslo, jen jiné.
Podobná asymetrie je i jinde ve stejné prezentaci. Úspory z akvizice firma vyčíslila na 280 milionů dolarů podle amerických účetních standardů a na 220 milionů podle vlastní metodiky. Rozdíl šedesáti milionů tvoří akciové odměny zaměstnancům. Do úspor podle účetních standardů se tedy akciové odměny počítají. Do zisku podle vlastní metodiky ne.
Nejde o nic nezákonného ani neobvyklého – dělá to celý sektor. Ale je užitečné vědět, že rozdíl mezi ziskem podle účetních standardů a ziskem podle firmy byl ve druhém kvartálu pětinásobný: 0,23 dolaru na akcii proti 1,20. Za pololetí 0,77 proti 1,96.
Konkurence, kterou nelze vyhodnotit dřív než za rok
V únoru dostal VOXZOGO poprvé konkurenta na americkém trhu. Za pět měsíců podle firmy přešlo asi 10 % amerických pacientů, tedy méně než sto lidí. Zbylých 90 % zůstalo.
Management to prezentuje jako důkaz obrany a má pro to argumenty: pět let klinických dat, výhradní schválení pro děti do dvou let, servis okolo pacienta. Důvod přechodu podle firmy není účinnost, ale únava z každodenních injekcí.
Jenže 10 % za pět měsíců není odchylka od typického průběhu – je to typický průběh. U zavedeného léku po vstupu prvního konkurenta bývá eroze 10 až 20 % podílu ročně po dobu tří až čtyř let (odhad autora z obecného vzorce). Devadesátiprocentní retence po pěti měsících je tedy očekávaný bod na křivce, ne důkaz, že křivka neplatí.
Odpověď přijde nejdřív za tři až čtyři kvartály. Do té doby je každé tvrzení o „obhájené pozici“ – moje i firmy – předčasné.
Valuace: levné proti čemu?
BioMarin se dnes obchoduje kolem čtrnáctinásobku letošního očekávaného zisku podle vlastní metodiky firmy. Historický medián má někde u padesáti. Vypadá to jako obrovský diskont.
Není. Ten medián pochází z let, kdy firma byla sotva zisková – a když je jmenovatel skoro nula, vyjde jakýkoli násobek astronomicky. Srovnávat dnešní čtrnáct s historickými padesáti je stejná chyba jako porovnávat teplotu s teplotou naměřenou rozbitým teploměrem.
Užitečnější srovnání je jednodušší: čtrnáctinásobek zisku a zhruba dvanáctinásobek EBITDA odpovídají běžnému ocenění podobných firem. Není to prémie, ale ani sleva. Kdo dnes kupuje, nesází na to, že trh firmu přecení nahoru. Sází na to, že ta čísla dorazí.
A tady je celá teze v jedné větě: na letošní čísla už v ceně skoro žádný prostor nezbývá, na příští rok ano – pokud druhé pololetí přinese marži, kterou výhled předpokládá.
Tři věci, které bych sledoval
Podmínky, za kterých bych názor změnil, si zapisuji předem, dokud výsledek neznám. Jinak by se závěr dal vždycky dodatečně přizpůsobit. U BioMarinu jsou to tři čísla.
Začněme marží. Pokud marže ve třetím kvartálu, který firma zveřejní 27. října, překročí 36,5 % a čtvrtý na to naváže, byl napjatý výhled realistický a moje opatrnost zbytečná.
Druhým číslem je počet pacientů. Jestli počet dětí léčených VOXZOGO poroste i za rok dvouciferným tempem navzdory konkurenci, jsou klinická data silnější obranou, než odpovídá obvyklému průběhu.
Úspory jsou na řadě poslední a váží nejvíc. Pokud se v roce 2027 realizují aspoň z poloviny, jak z rozvrhu do roku 2028 vyplývá, bude to nejlepší zpráva ze všech – protože integrace velké akvizice financované dluhem se historicky nekazí v prvním kvartálu, ale mezi dvanáctým a osmnáctým měsícem.
Akvizice Amicusu se uzavřela na konci dubna. To okno začíná někdy na jaře příštího roku. Jeden dobrý kvartál není důkaz, že obvyklý průběh neplatí – je to přesně to, co typický případ v prvním kvartálu vykazuje.
Zdroje: výsledková prezentace a přepis konferenčního hovoru, 6. srpna 2026. Vlastní dopočty označeny v textu. Autor je akcionářem BioMarinu.
Toto je můj osobní názor a odráží má vlastní portfoliová rozhodnutí. Obsah slouží pouze pro informační a vzdělávací účely – nejde o investiční doporučení ani nabídku k nákupu či prodeji. Před investičním rozhodnutím si vždy udělejte vlastní analýzu, případně se poraďte s licencovaným finančním poradcem.