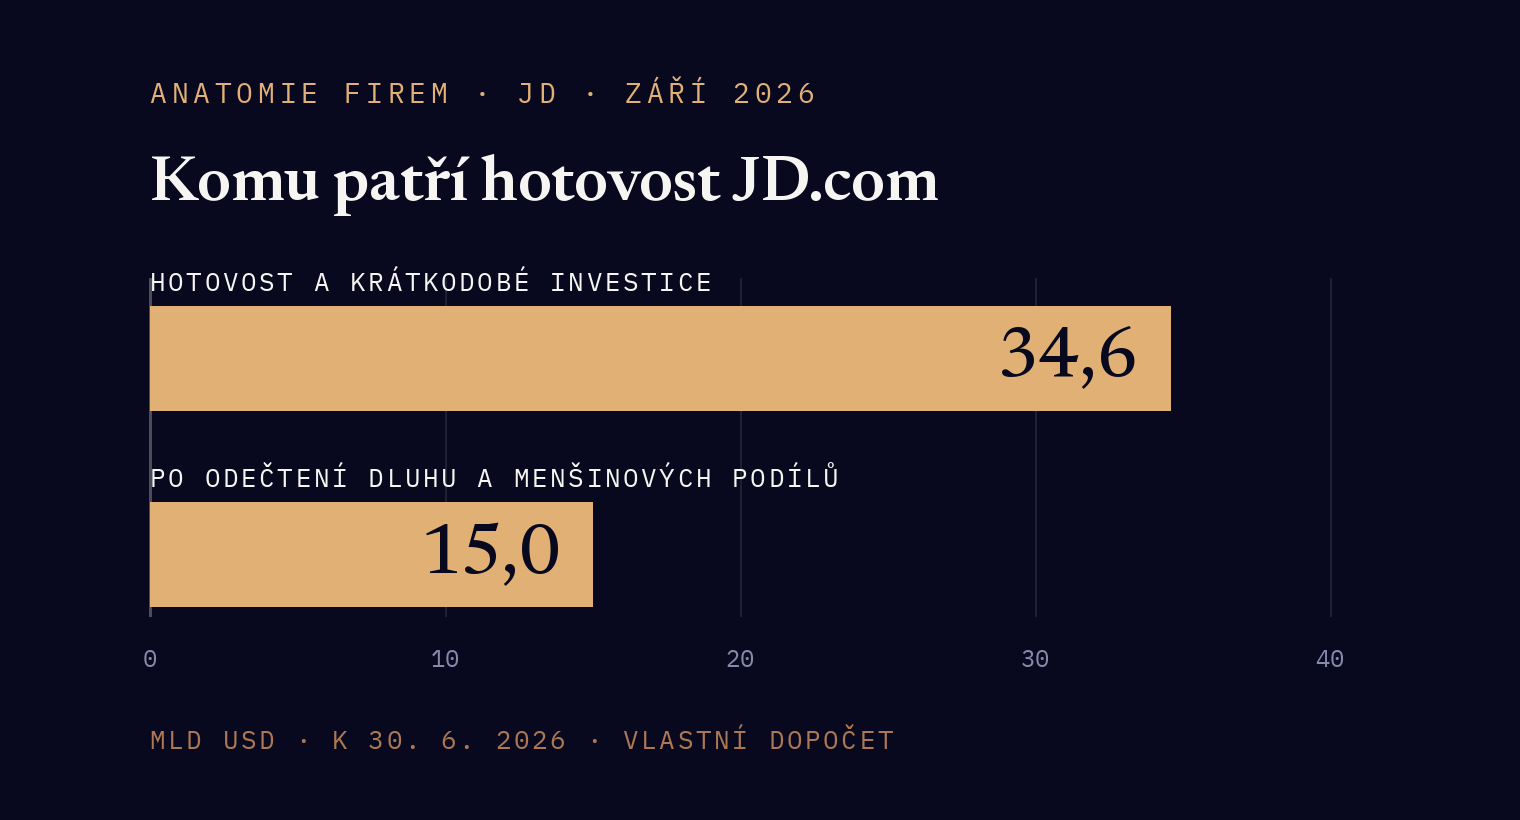
Pod jedním z článků o JD.com na Seeking Alpha se nedávno objevil komentář, který dobře shrnuje, jak dnes na firmu nahlíží velká část trhu. Podle komentáře má firma likvidní prostředky kolem 34 miliard dolarů, tedy skoro celou tržní hodnotu. Akcie by proto podle autora měla stát nejméně o třetinu víc.
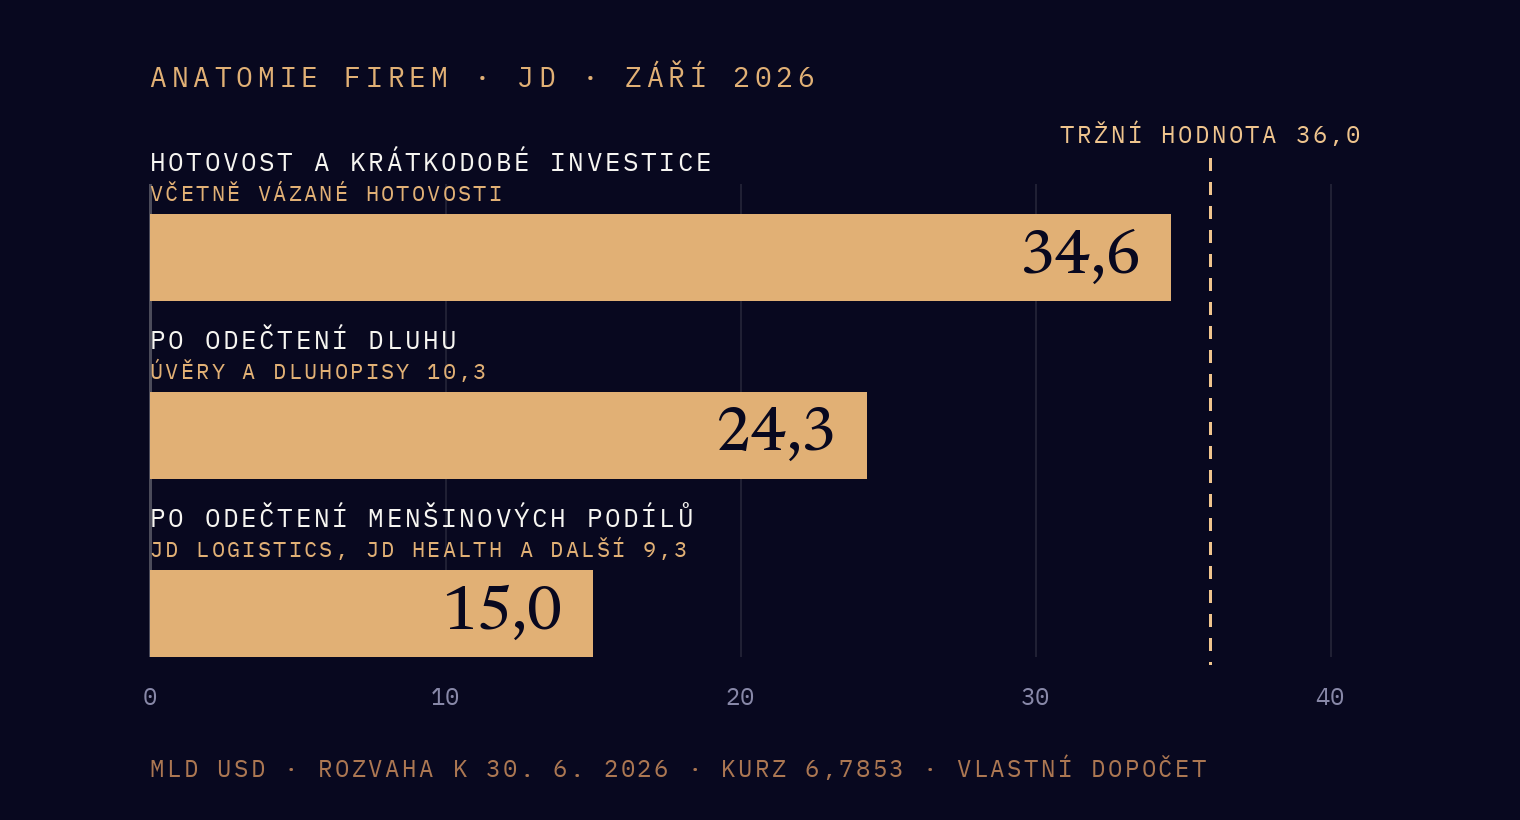
To číslo je správné. JD měl k 30. červnu v hotovosti, vázané hotovosti a krátkodobých investicích 235 miliard juanů, v přepočtu 34,6 miliardy dolarů. Tržní hodnota firmy je při ceně 26,75 dolaru za akcii (ADS) zhruba 36 miliard. Za poslední rok akcie ztratila přes 20 %.
Autor komentáře si ale nepoložil jednoduchou otázku: komu ty peníze vlastně patří?
Kvartál: zisk roste, tržby ne
Nejdřív samotné výsledky za druhý kvartál. Tržby klesly o 2,9 % na 346,4 miliardy juanů. Elektronika a domácí spotřebiče, které tvoří skoro polovinu tržeb, klesly o 11,8 %. Loni je táhl státní program dotací na výměnu spotřebičů, letos tato podpora chybí. Prodej ostatního zboží vzrostl o 5,6 %.
Zisk šel opačným směrem. Upravený čistý zisk (non-GAAP, tedy bez akciových odměn a odpisů z akvizic) vzrostl o 20,8 % na 8,9 miliardy juanů. Hrubá marže 17,1 % je blízko historického maxima. Ztráta segmentu nových aktivit, kam patří rozvoz jídla, se meziročně snížila o více než polovinu.
Když se podíváte, odkud zlepšení přišlo, najdete jednu hlavní položku: marketingové výdaje klesly o čtvrtinu. JD loni vstoupil do rozvozu jídla a s Meituanem a Alibabou se přetahoval o zákazníky dotacemi. Letos je omezil. Zisk tedy nevyrostl z růstu byznysu, ale z konce cenové války. To je dobrá zpráva, jen funguje oběma směry. Pokud konkurenti znovu přitlačí, JD bude muset utrácet znovu.
Hotovost, která patří i jiným
Vraťme se k 34,6 miliardy dolarů. Nejdřív z nich je potřeba odečíst dluh, tedy úvěry a dluhopisy za 69,9 miliardy juanů. To je 10,3 miliardy dolarů a zbývá čistá hotovost 24,3 miliardy.
Pak menšinové podíly. JD Logistics a JD Health jsou samostatné firmy obchodované na hongkongské burze a JD.com je nevlastní celé. Část jejich hotovosti i zisku patří jiným akcionářům. V rozvaze jsou menšinové podíly za 63,3 miliardy juanů, tedy 9,3 miliardy dolarů v účetní hodnotě. Tržní hodnota těch podílů bude nejspíš vyšší, takže jde o mírnější variantu výpočtu.
Po odečtení zbývá akcionářům JD.com kolem 15 miliard dolarů. To je zhruba 40 % tržní hodnoty, ne sto. Kdo do dluhu započítá i leasingové závazky, jak to dělá třeba Seeking Alpha, dostane se ještě níž. (Vlastní dopočet z rozvahy k 30. 6. 2026, kurzem 6,7853 juanu za dolar, který používá JD.)
Tím ale účet nekončí, protože JD nemá jen hotovost. Drží i podíly v jiných firmách a cenné papíry za 96 miliard juanů, tedy 14,2 miliardy dolarů v účetní hodnotě. Na to mě upozornil jeden ze čtenářů v diskuzi a měl pravdu: jsou to skutečná aktiva, která patří JD. Podíly, které firma neplánuje prodat, a nekótované investice si ale zaslouží slevu. Když z nich srazím zhruba třetinu, přidají kolem 9,5 miliardy. Akcionářům JD.com pak připadá přes 24 miliard dolarů, zhruba dvě třetiny tržní hodnoty. S leasingy v dluhu je to kolem 19 miliard, tedy něco přes polovinu. (Vlastní dopočet.)
Má to jeden háček. Podíl na zisku přidružených firem tvořil v prvním pololetí asi čtvrtinu upraveného čistého zisku JD. Kdo firmu oceňuje násobkem zisku, má tyto investice v ceně už jednou a nemůže je přičíst podruhé. Pohled „hotovost plus investice plus levný e-shop“ dává smysl jen tehdy, když ze zisku jádra vyjmete i výnos z nich. Pak ale zjistíte, že trh za samotný obchod opravdu platí velmi málo, a to je pro akcii silnější argument než hotovost sama.
Většina hotovosti jsou peníze dodavatelů
Důležitější než samotná výše je ale původ té hotovosti. JD je z velké části klasický obchodník: nakupuje zboží do vlastních skladů a prodává ho dál. Zákazník platí hned, dodavatel dostane zaplaceno v průměru za 64 dní. Mezitím peníze leží u JD.
Na konci června dlužil JD dodavatelům 229 miliard juanů a od zákazníků měl zálohy za dalších 41 miliard. Čistý pracovní kapitál (provozní oběžná aktiva minus provozní krátkodobé závazky, bez hotovosti a dluhu) byl záporný, −168 miliard juanů. To je o něco víc, než je celá čistá hotovost firmy.
Zjednodušeně: prakticky celou hotovost JD financují dodavatelé a zákazníci. Není to zisk, který se za roky nastřádal a čeká na vyplacení.
Neznamená to, že je něco špatně. Stejně funguje Costco nebo Walmart a u velkého obchodníka je to normální a stabilní stav. Má to ale jednu asymetrii. Když tržby rostou, roste s nimi i tento float (peníze dodavatelů, které má firma k dispozici) a hotovost přibývá sama. Když tržby klesají, float se zmenšuje a hotovost odtéká, aniž by firma cokoli utratila. Rok 2025 to ukázal: volný cash flow klesl ze 43,7 na 6,5 miliardy juanů, hlavně kvůli pohybu pracovního kapitálu kolem dotačního programu.
Proto hotovost JD nepovažuji za podlahu pod cenou akcie. Podlahou je jen do chvíle, než začnou výrazně klesat tržby.
Argument proti mně: firma ty peníze rozdává
Musím ale přiznat i druhou stranu. Nejsilnější argument proti tomu, co jsem právě napsal, jsou zpětné odkupy. Podle firmy vrátil JD od roku 2023 akcionářům zhruba 13 miliard dolarů a snížil počet akcií asi o 17 %. Jen v prvním pololetí 2026 odkoupil akcie za miliardu dolarů, což bylo 2,5 % akcií v oběhu.
Ta hotovost tedy v praxi rozdělitelná je. Můj argument začne platit až ve chvíli, kdy tržby klesnou výrazně a na delší dobu, a to se zatím neděje. Letošní pokles o 2,9 % způsobila vysoká loňská základna, ne odchod zákazníků.
Otevřená otázka je, co bude dál. Z tříletého programu odkupů za 5 miliard dolarů zbývala na konci června jen miliarda a program běží do srpna 2027. Když se analytik Goldman Sachs na konferenčním hovoru ptal, jestli firma stanoví pevný podíl zisku vyplácený akcionářům, konkrétní odpověď nedostal. Nový program odkupů by pro mě byl důležitější signál než další kvartál růstu zisku.
Valuace: levná, ale ne tak, jak ukazují screenery
Koyfin ukazuje forward P/E 6,6×. To je násobek zisku odhadovaného na příštích dvanáct měsíců, který počítá s pokračujícím zotavením. Na vykázaný upravený zisk za posledních dvanáct měsíců (2,43 dolaru na ADS) vychází P/E 11,0×. Obojí je nízké, ale rozdíl mezi nimi je právě to zotavení, které teprve musí přijít.
Svůj model stavím na třech metodách (DCF, P/E a EV/EBITDA na rok 2027) a na třech scénářích. Diskontní sazbu používám 12 %. Riziková prémie Číny je podle Damodarana jen 0,91 procentního bodu, další jeden až dva body přidávám sám za strukturu VIE (čínskou firmu ovládá zahraniční holding přes smlouvy, ne přes vlastnictví), americký listing a geopolitiku.
V metodě EV/EBITDA připočítávám čistou hotovost i dlouhodobé investice se srážkou třetiny, protože EBITDA výnos z nich neobsahuje. V P/E a DCF je nepřičítám, protože výnos z nich už je v zisku.
Výsledek je vlastní výpočet, ne cenový cíl:
| Scénář | Hodnota na ADS |
|---|---|
| Pesimistický | 32,1 USD |
| Základní | 41,7 USD |
| Optimistický | 51,4 USD |
Rozptyl je zhruba ±23 % kolem základního scénáře. Pesimistický scénář je ale podle mě příliš mírný, protože i v něm roste zisk v roce 2027 téměř o polovinu proti posledním dvanácti měsícům. Opravdu špatný vývoj vypadá jinak: konkurenti znovu rozjedou dotace, zisk zůstane na dnešní úrovni kolem 23 miliard juanů a trh mu přisoudí šesti- až sedminásobek. Pak vychází 15 až 18 dolarů na ADS, tedy o 35 až 45 % méně než ke konci září. (Vlastní dopočet.)
Cena 26,75 dolaru z konce září leží pod pesimistickým scénářem modelu, ale vysoko nad tím stresovým. Trh tedy už počítá s tím, že zotavení nemusí vydržet, jen ne s tím nejhorším. A před tím nejhorším hotovost neochrání, protože sama závisí na tržbách.
Co by mě přesvědčilo, že se pletu
Držím se pravidla zapsat si předem, co by mi vyvrátilo vlastní čtení. U JD.com je to pět věcí:
- Maloobchodní segment JD Retail nevrátí kladný růst tržeb ani ve čtvrtém kvartálu 2026.
- Ztráta nových aktivit, hlavně rozvozu jídla, se přestane meziročně zmenšovat dva kvartály po sobě.
- Provozní marže JD Retail klesne pod 4 % v kvartálu bez velkých nákupních festivalů.
- Doba, za kterou JD platí dodavatelům, klesne pod 55 dní. Znamenalo by to, že dodavatelé utahují podmínky a float se začíná rozpouštět.
- Do konce roku 2027 nepřijde nový program zpětných odkupů.
Další výsledky zveřejní JD 12. listopadu. První bod z tohoto seznamu se tak ukáže nejpozději v březnu.
Zdroje: tisková zpráva JD.com k výsledkům za Q2 2026 a přepis konferenčního hovoru (13. 8. 2026), investorská prezentace (srpen 2026), Seeking Alpha a Koyfin (24. 9. 2026), Damodaran, rizikové prémie zemí (leden 2026). Vlastní dopočty označeny v textu. Autor je akcionářem JD.com.
Toto je můj osobní názor a odráží má vlastní portfoliová rozhodnutí. Obsah slouží pouze pro informační a vzdělávací účely – nejde o investiční doporučení ani nabídku k nákupu či prodeji. Před investičním rozhodnutím si vždy udělejte vlastní analýzu, případně se poraďte s licencovaným finančním poradcem.