Zeta Global oznámila dvacátý kvartál v řadě, ve kterém překonala vlastní výhled a zároveň ho zvedla. Tržby vzrostly o 44 procent na 443 milionů dolarů, firma poprvé vykázala kladný čistý zisk podle amerických účetních standardů a akcie během několika dní vyskočila na roční maximum. Na výsledkovém hovoru se sešlo čtrnáct analytiků. Čtyři z nich se ptali na partnerství s Palantirem.
Nikdo se nezeptal na tabulku na straně 24 čtvrtletního výkazu.
Podle mě je to nejdůležitější věc, kterou Zeta letos zveřejnila — a zajímavá je tím, že mluví proti oběma táborům současně.
Jak vzniká marže 20,7 procenta
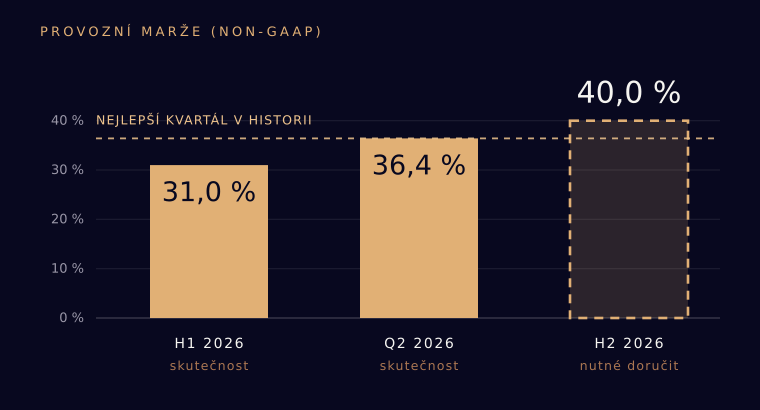
Začněme tím, co bylo vidět. Zeta vykázala za druhý kvartál upravenou provozní ziskovost (adjusted EBITDA) 91,7 milionu dolarů při marži 20,7 procenta, meziročně o 170 bazických bodů lepší. Zní to jako softwarová firma, která začíná škálovat.
Ve stejném kvartálu firma vykázala akciové odměny ve výši 52,1 milionu dolarů.
To znamená, že 57 procent té marže tvoří položka, kterou si firma sama přičetla zpět. Za celé pololetí je ten poměr ještě vyšší — 105,1 milionu proti 157,8 milionu upravené ziskovosti, tedy 67 procent. Bez toho přičtení není marže druhého kvartálu 20,7 procenta, ale 8,9.
Nic z toho firma neskrývá. Celá rekonciliace je ve výkazu, řádek po řádku, a je to standardní praxe amerického softwaru. Rozdíl je v měřítku. U zralých softwarových firem dělají akciové odměny jednotky procent tržeb. U Zety to bylo 19 procent v roce 2024, 14 procent v roce 2025 a 11,8 procenta v posledním kvartálu.
Druhá strana téže mince je převis. Zaměstnanci a management drží 12,0 milionu nevestovaných akcií a jednotek s odloženým právem, 15,6 milionu výkonnostních jednotek a 15,1 milionu opcí s váženou realizační cenou 13,50 dolaru, tedy hluboko v penězích. Dohromady 42,9 milionu kusů proti 250,4 milionu existujících akcií. Sedmnáct procent — a to ještě než se započítá, že výkonnostní jednotky mohou vyjít až na 185 procent původního počtu.
Tabulka na straně 24
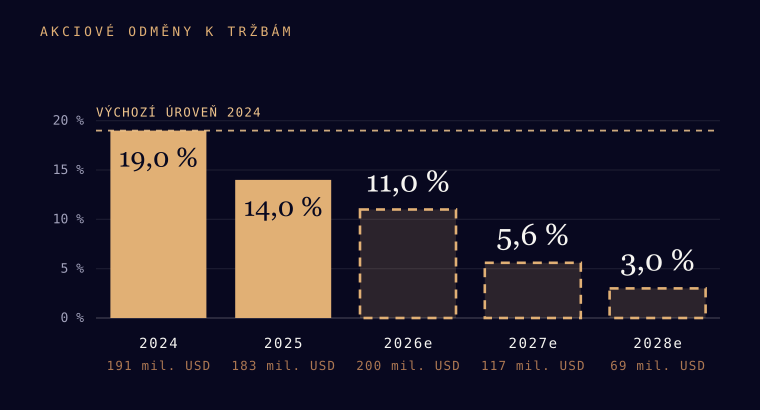
A teď ta část, která nedostala žádný prostor. Výkaz zveřejňuje dosud nevykázané akciové odměny — náklad, který už je nasmlouvaný a čeká, až se rozpustí do budoucích výsledků. Celkem 381,4 milionu dolarů, s tímto rozložením.
Rozvrh platí pro existující odměny; budoucí granty čísla let 2027–29 navýší. Zdroj: Zeta Global, formulář 10-Q k 30. 6. 2026; roky 2024–25
dopočteny z firmou uvedeného poměru odměn k tržbám.
Připočtěte 105 milionů už vykázaných za první pololetí a rok 2026 vyjde zhruba na 200 milionů, tedy 11 procent tržeb. Rok 2027 na 117 milionů — necelých šest procent, pokud tržby porostou podle vlastního plánu firmy. Rok 2028 na 69 milionů, zhruba tři procenta. (Procenta pro roky 2027 a 2028 jsou můj dopočet proti odhadovaným tržbám, ne číslo zveřejněné firmou.)
Rozvrh navíc zahrnuje i grant výkonnostních jednotek udělený letos v březnu, takže to není optimistická cesta postavená na vynechání poslední velké porce. Management k tomu na jaře přidal šestiletý plán, který další granty výslovně omezuje.
Jestli to vydrží, rozdíl mezi upraveným a účetním ziskem se během dvou let z velké části uzavře — a s ním zmizí nejsilnější námitka, kterou dnes lze proti Zetě vznést. Není to jistota. Rozvrh platí pro existující odměny, ne pro budoucí, a slib o omezení grantů je slib. Ale je to konkrétní, datovaná, zveřejněná cesta, což je něco jiného než ambice.
Tři otázky, které nikdo nepoložil
Smluvní viditelnost je tenká. Nasmlouvané a dosud nevyfakturované tržby na příštích dvanáct měsíců činí 218,7 milionu dolarů. Proti celoročnímu výhledu 1,818 miliardy je to zhruba dvanáct procent. Odložené výnosy v rozvaze jsou 33,9 milionu a klesají. Zeta o sobě mluví jako o systému záznamu a inteligentní AI infrastruktuře a s Gapem podepsala víceletou smlouvu. Drtivá většina tržeb je ale objemová, generovaná používáním platformy, ne pevnou smlouvou. Opakuje se ze zvyku a z výsledků, což může být stejně silné. Není to ale totéž jako předplatné a při srovnávání s běžnými softwarovými násobky to stojí za zmínku.
Hrubá marže klesá čtvrtý rok v řadě, z 63,5 procenta v roce 2022 na 59,5 procenta za posledních dvanáct měsíců, ve druhém kvartálu meziročně o 300 bazických bodů. Mechanika je ve výkazu popsaná přímo: podíl přímé platformy klesl mezikvartálně ze 75 na 72 procent, protože nové zakázky od agentur startují sociálními kanály. Přírůstková tržba je tedy z velké části nákup médií, ne software. Na přímý dotaz na druhé pololetí finanční ředitel obrat neslíbil — řekl, že to závisí na mixu. To je poctivá odpověď a zároveň odpověď, kterou byste v příběhu o rostoucí marži slyšet nechtěli.
Jeden zákazník tvoří přes deset procent tržeb i přes deset procent pohledávek, a to v obou srovnávaných obdobích. Firma ho nejmenuje. Při kvartálních tržbách 443 milionů je to vztah, jehož ztráta by smazala víc než celý organický růst.
Valuace: drahé proti čemu?
Zeta se dnes obchoduje kolem 29 dolarů, na ročním maximu, po růstu zhruba 55 procent za dvanáct měsíců, při tržní kapitalizaci 7,3 miliardy.
Ocenění třemi nezávislými metodami dává pro rok 2027 pásmo zhruba 24 až 28 dolarů s váženým středem kolem 25,5. Diskontované cashflow vychází z těch tří nejpříznivěji a přistane blízko současné ceny; násobkové modely, tedy poměr ceny k zisku a hodnoty podniku k provozní ziskovosti, ukazují férovou hodnotu o 14 až 18 procent níž. (To pásmo je můj vlastní výpočet, ne konsenzuální číslo.)
Rozdíl mezi metodami není chyba a nemá se průměrovat pryč. Je to spor o délku horizontu: diskontované cashflow oceňuje deset let růstu, násobky oceňují jeden konkrétní rok při násobku, který se nesmí zvýšit. Obojí je legitimní otázka a odpovědi se liší podle toho, kolik budoucnosti jste ochotni zaplatit dopředu.
Celé se to tím smrskne na jednu větu: při dnešní ceně platíte férovou hodnotu roku 2027. Firma nemusí dva roky nic pokazit, aby zklamala. Veškerý výnos z téhle úrovně musí přijít z něčeho, co v číslech ještě vůbec není — z tržeb za partnerství s Palantirem a OpenAI, které management záměrně odmítá dát do výhledu, nebo z produktu Zeta Business Intelligence, ke kterému zatím nezveřejnil jediné číslo.
Za takový profil se dá zaplatit. Je dobré vědět, že se to děje.
Tři věci, které bych sledoval
Než analýzu zavřu, píšu si, co konkrétně by mě přimělo změnit názor — a píšu si to teď, ne až budu znát výsledek. Bez toho se totiž závěr dá zpětně ohnout tak, aby vyšel vždycky. U Zety jsou to tři čísla a dvě data.
Kdyby akciové odměny zůstaly ve třetím i čtvrtém kvartálu pod dvanácti procenty tržeb a sledovaly zveřejněný rozvrh dolů místo toho, aby se doplňoval novými granty, znamenalo by to, že nejsilnější námitka proti téhle firmě je skutečně na odchodu a dnešní účetní profil je přechodný stav, ne trvalý.
Kdyby se podíl přímé platformy přestal propadat — za jediný kvartál klesl ze 75 na 72 procent — znamenalo by to, že čtyřletý pokles hrubé marže je mixový efekt, který našel dno, a ne že se pod softwarovým příběhem mění povaha byznysu.
A kdyby organický růst bez akvizic a politické reklamy přistál výrazně nad třiadvaceti procenty, na které firma vede třetí kvartál, ukazovalo by to, že konzervatismus zabudovaný do výhledu je větší, než jak vypadá. To je jediná věc, která by udělala současnou cenu obhajitelnou na letošních číslech místo na příštích.
Konference Zeta Live je 8. října v New Yorku a firma na ni avizuje představení nové generace produktu. Výsledky za třetí kvartál přijdou 10. listopadu. Do té doby je to firma, která podniká lépe, než jak vypadá z účetních výkazů, a jejíž akcie stojí přesně tolik, kolik by stála, kdyby jí všechno vyšlo.
Poznámka: pozici v Zetě držím. Čísla v textu pocházejí z formuláře 10-Q za období končící 30. 6. 2026 a z přepisu konferenčního hovoru ze 4. 8. 2026; dopočty z výhledu jsou označené jako mé odhady. Uvedená cena akcie je závěrečná cena z 11. 8. 2026.
Toto je můj osobní názor a odráží má vlastní portfoliová rozhodnutí. Obsah slouží pouze pro informační a vzdělávací účely — nejde o investiční doporučení ani nabídku k nákupu či prodeji. Před investičním rozhodnutím si vždy udělejte vlastní analýzu, případně se poraďte s licencovaným finančním poradcem.