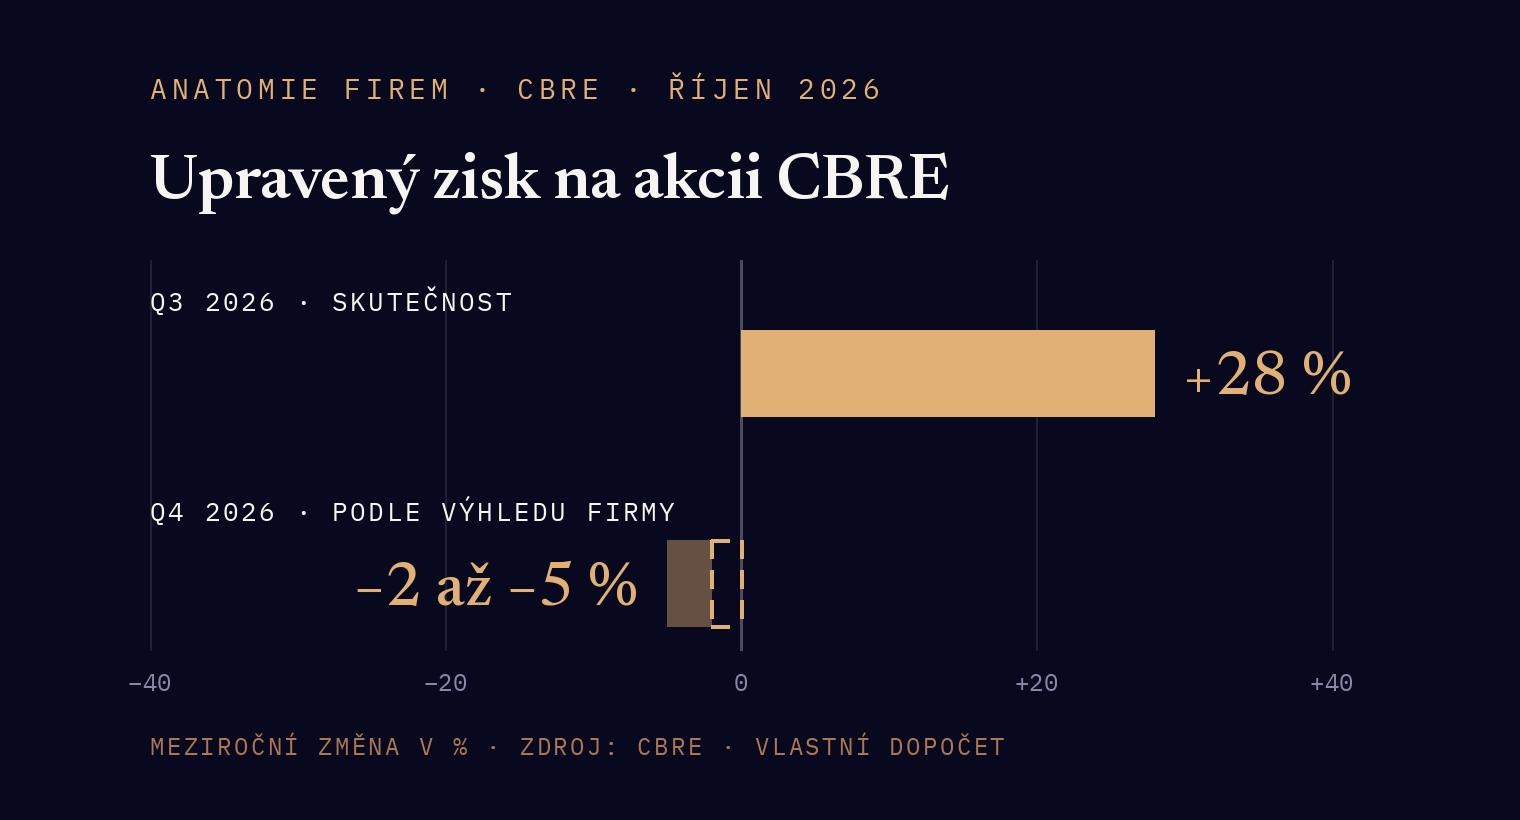
Akcie CBRE Group je za poslední rok dole o čtvrtinu. Firma přitom minulý týden ohlásila výsledky nad očekáváním analytiků, zisk na akcii jí za devět měsíců roste o 41 % a trh za ni platí asi 14,5násobek zisku na příštích dvanáct měsíců. Za posledních deset let to bylo v mediánu 16,5násobku. Na první pohled to vypadá jako učebnicová příležitost: kvalitní lídr odvětví ve slevě.
Postavil jsem si na CBRE vlastní model, prošel výsledky za poslední dva roky a přepis hovoru s vedením. Akcii jsem nekoupil. Nemyslím si, že je CBRE špatná firma. Jen si myslím, že sleva, kterou trh dnes nabízí, není tak velká, jak vypadá. Tady je proč.
Co CBRE vlastně dělá
CBRE je největší světová firma na služby kolem komerčních nemovitostí. Dá se rozdělit na čtyři části:
- Zprostředkování – pronájmy kanceláří a skladů, prodeje budov, zajištění financování. Tahle část nejvíc vydělává, ale je nejvíc závislá na tom, kolik obchodů se na trhu uzavírá.
- Správa budov – údržba, provoz a technické služby pro velké firmy, nově hlavně pro datová centra. Víceleté smlouvy, stabilní tržby, nízké marže.
- Řízení staveb – firma pro klienty řídí výstavbu a přestavby.
- Vlastní investice a development – CBRE staví a prodává nemovitosti na vlastní účet a spravuje peníze investorů.
Ve třetím čtvrtletí 2026 měla tržby 11,5 miliardy dolarů (+12,7 %) a upravený zisk na akcii 2,05 dolaru (+28 %). Upravený znamená bez odpisů z akvizic a některých jednorázových nákladů. Tak ho vykazuje firma a tak s ním počítají analytici.
Co se mi líbí
Nejrychleji rostoucí částí jsou služby pro datová centra. Tržby za ně meziročně vzrostly o 80 % a vedení čeká, že v roce 2027 dosáhnou zhruba 4,5 miliardy dolarů. Minulý týden CBRE oznámila koupi firmy Onnec, která staví a udržuje infrastrukturu datových center v Evropě a Asii.
Druhá věc je posun od transakcí ke službám. Správa budov a řízení staveb dnes tvoří 77 % tržeb. (Vlastní dopočet.) Firma má navíc zdravou rozvahu, čistý dluh odpovídá jen 1,4násobku ročního provozního zisku, a zpětnými odkupy počet akcií opravdu snižuje. Za devět měsíců na ně dala 1,2 miliardy dolarů.
Tři věci, které mě brzdí
1. Výhled tiše počítá se slabším čtvrtým čtvrtletím
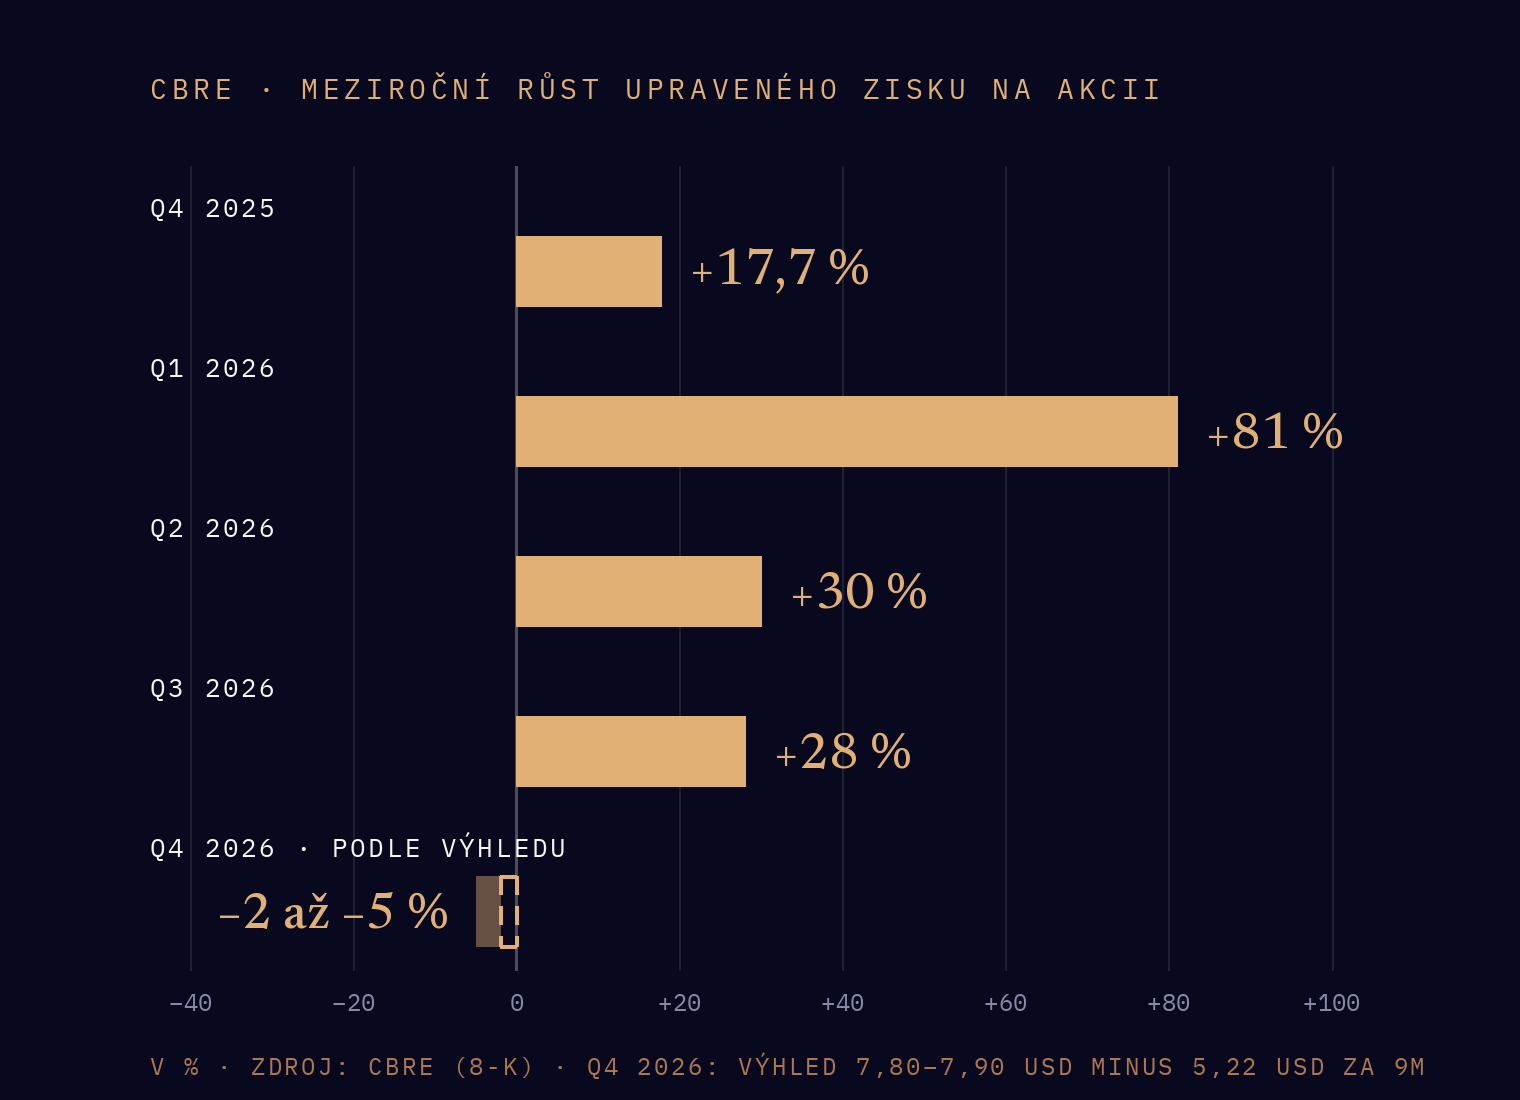
Vedení po výsledcích potvrdilo výhled upraveného zisku na celý rok 2026 na 7,80–7,90 dolaru na akcii. Za tři čtvrtletí už firma vydělala 5,22 dolaru. Na čtvrté tedy zbývá 2,58–2,68 dolaru, zatímco loni ve stejném období to bylo 2,73. Výhled tak znamená, že čtvrté čtvrtletí bude meziročně o 2–5 % horší. (Vlastní dopočet.) Po třech čtvrtletích růstu o 28 až 81 % by to byl první pokles.
Zároveň je jasné, odkud se vzal výsledek nad odhady. Zisk divize vlastních investic vyskočil o 127 % hlavně díky prodejům pozemků pro datová centra. Když firma překoná odhady a celoroční výhled nezvedne, čtu to tak, že část zisku se jen posunula v čase.
2. Volné cash flow obsahuje prodeje nemovitostí
CBRE počítá volné cash flow jinak než většina firem. Přičítá do něj zisky z prodeje nemovitostí. Za posledních dvanáct měsíců vykázala 1,83 miliardy dolarů, z toho 894 milionů byly právě tyto zisky. Bez nich zbývá kolem 940 milionů, tedy výnos asi 2,7 % z dnešní tržní hodnoty firmy. (Vlastní dopočet.)
Prodeje developerských projektů jsou skutečné peníze, ale nepravidelné. Za celý rok 2024 přinesly jen 142 milionů. Ty samé prodeje pozemků, které táhly letošní zisk, tedy drží nahoře i cash flow.
3. Rok 2023 ukázal, jak cyklická firma je
Když v roce 2023 prudce vzrostly úrokové sazby a obchody s nemovitostmi zamrzly, tržby CBRE ještě o 3,6 % rostly. Upravený zisk na akcii ale klesl o 32,5 % a volné cash flow spadlo na 175 milionů dolarů. Stabilní služby tedy drží tržby, zisk ne. Nejvýnosnější je právě zprostředkování a to v propadu ztrácí nejvíc.
Vedení na hovoru samo řeklo, že obchody s nemovitostmi v září zpomalily a do poloviny roku 2027 čeká stagnaci. Pro rok 2027 mluví o „cestě k 15% růstu“ zisku na akcii. Ta ale zahrnuje akvizici Onnec a další plánované akvizice, ne jen růst stávajícího byznysu. Peníze na ně mají přijít i z toho, že firma výrazně omezí zpětné odkupy.
Kolik podle mě CBRE stojí
Spojil jsem tři metody: diskontovaný zisk na deset let, ocenění podle násobku zisku a ocenění podle násobku provozního zisku včetně dluhu. Férová hodnota mi vychází kolem 143 dolarů na akcii. V pesimistickém scénáři zhruba 111, v optimistickém 173.
| Scénář | Co předpokládá | Hodnota na akcii |
|---|---|---|
| Pesimistický | nižší zisk 2027, násobek 13× | ~111 USD |
| Základní | zisk 2027 kolem 9 USD, násobek 16× | ~143 USD |
| Optimistický | rychlejší růst, násobek 18× | ~173 USD |
(Vlastní model a dopočty. Násobek 16× odpovídá zhruba desetiletému mediánu.)
Dnešní cena kolem 122 dolarů je tedy asi o 15 % pod mým odhadem. To zní dobře, jenže rozpětí mezi pesimistickým a optimistickým scénářem je ±20 %. U firmy, které zisk v jednom roce spadl o třetinu, je to na můj vkus málo. Sleva by musela být větší, aby pokryla i horší variantu.
Zkusil jsem i opačný výpočet: jaký růst trh do dnešní ceny promítá. Vychází mi zhruba 4 % ročně v letech 2027–2030. (Vlastní dopočet.) Trh tedy CBRE oceňuje jako firmu na vrcholu cyklu, ne jako stabilní správce budov. Vedení mluví o 15 %. Pravda bude nejspíš někde mezi tím, a dokud nevím kde, nechci za ni platit.
Co by můj názor změnilo
CBRE nechávám na watchlistu, tedy na seznamu firem, které sleduji. Rozhodující bude 11. února 2027, kdy firma zveřejní výsledky za celý rok a výhled na rok 2027. Zajímá mě hlavně, kolik z ohlášeného růstu bude organického, tedy bez akvizic, a jestli se cash flow udrží i v roce, kdy firma neprodá tolik pozemků.
Pokud výhled potvrdí solidní růst bez pomoci akvizic, přehodnotím své opatrné scénáře směrem nahoru. Pokud ne, počkám na cenu, která bude nabízet větší polštář. Dobrá firma a dobrá investice nejsou totéž. Rozdíl mezi nimi je cena, a u cyklické firmy navíc načasování.
Zdroje: CBRE Group, výsledky za Q4 2025 až Q3 2026 (formuláře 8-K, SEC), přepis hovoru k výsledkům za Q3 2026 (22. 10. 2026), CBRE Group, výsledky za rok 2023 (BusinessWire, 15. 2. 2024), Koyfin a Seeking Alpha (data k 27. 10. 2026). Vlastní dopočty označeny v textu. Autor není akcionářem CBRE Group.
Toto je můj osobní názor a odráží má vlastní portfoliová rozhodnutí. Obsah slouží pouze pro informační a vzdělávací účely – nejde o investiční doporučení ani nabídku k nákupu či prodeji. Před investičním rozhodnutím si vždy udělejte vlastní analýzu, případně se poraďte s licencovaným finančním poradcem.